Latest Post
Showing posts with label ekonomi. Show all posts
Showing posts with label ekonomi. Show all posts
Penipuan Terbesar Dalam Sejarah Ekonomi
Written By Unknown on Wednesday, 28 May 2014 | 16:53

Ternyata ada juga sampai saat ini mereka yang menjalankan bisnis seperti skema piramida atau ponzi di sektor keuangan yang berpotensi terjadi scam atau penipuan yang sangat besar namun dilegalkan oleh penguasa, padahal sudah banyak contoh kegagalan mereka ini, apalagi kalau bukan institusi perbankan, termasuk asuransi. Perbankan tumbuh besar karena dilindungi oleh undang-undang bahkan jika terjadi kegagalan sistemik atau krisis moneter akibat kredit macet, berpotensi rush (penarikan dana nasabah besar-besaran), maka pemerintah suatu negara tidak segan-segan mengucurkan dana bantuan atau talangan yang nilainya fantastis untuk mengobati bank yang sakit, seperti kasus BLBI (Bantuan Likuiditas Bank Indonesia) contohnya, dan masih banyak lagi kasus-kasus serupa di mancanegara. Di lain pihak subsidi masyarakat biasanya dikurangi atau bahkan dicabut pada saat kondisi krisis terjadi, dengan alasan penghematan anggaran negara. Ironis memang, padahal tulang punggung ekonomi sebenarnya adalah para pedagang atau pengusaha di bidang riil walaupun jika usahanya hanya skala kecil seperti UMKM[2], bukan sekedar institusi pemutar uang seperti bank. Anda juga bisa sedikit mengambil referensi dari membaca buku "Ponzi Ekonomi: Prospek Indonesia Di Instabilitas Global".[3]
Padahal bank sendiri menciptakan uang dari angin bak atraksi sulap. Ini adalah penipuan yang bisa jadi terbesar dalam sejarah perekonomian umat manusia, dan mungkin mayoritas manusia di dunia ini tidak tahu. Bagaimana bukan tipuan? Setiap bank mengucurkan kredit, maka pada saat itu juga mereka menciptakan uang dari angin seperti para pesulap. Misal jika jumlah uang nasabah yang disetor total 100 juta rupiah maka bank bisa mengucurkan kredit 90 juta rupiah namun jumlah uang di rekening nasabah mereka bukan berkurang menjadi 10 juta rupiah namun bertambah menjadi 190 juta rupiah! Dimana tambahan 90 juta rupiah adalah uang sulap ciptaan bankir. Namun menurut teori fractional reserve banking dari 100 juta rupiah uang fisik ini, bankir bisa mengucurkan kredit hingga 900 juta rupiah, wow! Sedangkan uang yang 100 juta rupiah tersebut sebagai cadangan kalau-kalau nasabah yang memiliki tabungan ingin mengambil sebagian uangnya dalam bentuk fisik. Hingga jumlah uang maya yang terlihat di rekening tabungan nasabah jauh lebih besar daripada jumlah uang fisik kertas bernomor seri terbitan bank sentral yang dimiliki bank tersebut. Hebatnya lagi, dari uang sulapan tersebut, mereka juga menarik bunga (riba) dari setiap kredit kepada pengutang yang biasanya disertai jaminan aset riil -seperti bangunan dan kendaraan bermotor- yang bila gagal bayar aset riil tersebut bisa disita oleh bank.
 |
| Ilustrasi Kredit Sistem Fractional Reserve Banking (money.howstuffworks.com) |
Pada akhirnya jumlah uang yang beredar lebih banyak daripada produksi barang dan jasa. Tentu saja kondisi ini berimbas pada naiknya harga barang dan jasa, yang pada hakekatnya adalah penurunan nilai mata uang akibat membludaknya uang yang beredar akibat ulah sistem perbankan tersebut, walaupun uang yang digunakan untuk transaksi kebanyakan hanya berupa uang elektronik di atm-atm dan mesin-mesin debit dalam bit komputer. Bahkan pada kenyataannya hanya kurang dari 5% jumlah uang kertas (fisik) dalam total peredaran uang.
Anda bisa membaca buku panduan perbankan modern yang berjudul "Modern Money Mechanics" bagaimana sistem perbankan di dunia ini bekerja. Sebagaimana di pembukaan buku ini tertulis:
 "The purpose of this booklet is to describe the basic process of money creation in a "fractional reserve" banking system. The approach taken illustrates the changes in bank balance sheets that occur when deposits in banks change as a result of monetary action by the Federal Reserve System - the central bank of the United States".
Buku tersebut bisa dibaca secara online atau juga diunduh di sini.
Skema ponzi atau penipuan ini akan runtuh apabila para nasabah bank berbarengan mengambil uang kertasnya di bank atau rush, karena dipastikan bank tidak memiliki jumlah uang kertas sebesar di catatan rekening nasabah mereka dalam bit komputer. Hal ini sama seperti arisan berantai atau money game dan sejenisnya. Untuk lebih detailnya mari kita menyimak video di akhir tulisan berikut.
Pasar Barter, Alternatif Solusi Hiperinflasi
Written By Unknown on Thursday, 1 May 2014 | 10:05
Hiruk pikuk kenaikan harga bahan bakar minyak (BBM), sepanjang sejarah negeri ini telah menimbulkan gejolak di masyarakat. Hal ini terus berulang setiap kali pemerintah mengumumkan kenaikan harga BBM karena otomatis akan menimbulkan inflasi atau kenaikan harga-harga mayoritas produk barang ataupun jasa, terutama bahan-bahan pangan yang termasuk sembilan bahan pokok (sembako).
 |
| Pasar barter Wulandoni (Foto ataplaut.wordpress.com) |
Namun ternyata di sebahagian wilayah negeri ini, masih ada daerah yang tidak terpengaruh dengan kenaikan harga BBM bagi kehidupan masyarakatnya. Ya salah satunya adalah sebuah pasar barter, di desa Wulandoni, kecamatan Wulandoni, Nusa Tenggara Timur (NTT) tidak mengalami kenaikan harga karena menggunakan prinsip barter antar komoditas pangan tanpa uang fiat rupiah. Tentu sudah menjadi hal yang umum bahwa sistem uang fiat yang digunakan seluruh negara-negara modern di dunia ini telah mengalami depresiasi (penurunan nilai mata uang) yang begitu akut lewat krisis moneter yang bergulir di antara negara-negara tersebut karena sistem uang fiat yang berbasis perbankan ribawi.
Berikut ini sekilas kisah dari pasar tersebut. Fauziah, 50, warga Desa Lebala, kecamatan Wulandoni. Warga pesisir ini pergi ke pasar Barter bermodalkan ikan sembilan kering, kapur sirih dan gula pasir. Fauziah berniat menukarkan barang bawaannya itu dengan beras jagung, jagung bulir, ubi kayu dan sayur-sayuran dari pedalaman.
"Barang bawaan Saya ini mau tukar ubi kayu, beras jagung, bulir jagung, pisang dan ubi kayu. Jika ditukarkan, biasanya satu baskom, saya bisa bawa pulang dua karung berisi bulir jagung, pisang dan ubi kayu serta sayur-mayur, bisa untuk makan selama 1 bulan. Kami mampu bertahan karena tukar-menukar barang ini tanpa uang,"; ujar Fauziah.[1]
"Barang bawaan Saya ini mau tukar ubi kayu, beras jagung, bulir jagung, pisang dan ubi kayu. Jika ditukarkan, biasanya satu baskom, saya bisa bawa pulang dua karung berisi bulir jagung, pisang dan ubi kayu serta sayur-mayur, bisa untuk makan selama 1 bulan. Kami mampu bertahan karena tukar-menukar barang ini tanpa uang,"; ujar Fauziah.[1]
Dari kisah di pasar Wulandoni tersebut, dapat kita ambil pelajaran bahwa pada hakekatnya perbandingan harga antar komoditas cenderung relatif tetap, kecuali ada perubahan yang signifikan antara besarnya permintaan dan penawaran di pasar, di mana hal ini merupakan suatu kondisi yang alamiah.
 |
| Ilustrasi inflasi (original-republican.com) |
Barter Antar Negara
Siapa bilang sistem barter antar barang komoditas adalah sistem pembayaran kuno dan sulit atau tidak relevan diterapkan saat ini. Bahkan di era sistem uang fiat yang semakin terpuruk ini, sistem barter adalah sebuah model transaksi yang cukup adil karena tukar menukar barang yang memiliki nilai riil atau intrinsik. Hal ini tentu sesuai dengan sifat alamiah manusia.
Penjualan pesawat CN-235 yang dibayar dengan beras ketan[2], atau barter pesawat tempur Sukhoi dan helikopter Rusia dengan CPO dengan komoditas pertanian lain Indonesia,[3] adalah beberapa contoh kecil bahwa barter antar komoditas adalah suatu yang alamiah dalam kehidupan manusia. Bahkan sebenarnya yang terjadi dalam pembayaran dengan sistem uang fiat ini adalah barter komoditas yang bernilai riil dengan selembar kertas hampa atau byte di layar komputer yang nilainya maya dan bisa hilang nilainya sewaktu-waktu karena hiperinflasi dalam waktu singkat.
Jadi kembali melakukan transaksi pembayaran dengan sistem barter komoditas ataupun pembayaran dengan uang yang menggunakan komoditas seperti emas dan perak --dimana nilai yang terkandung dari logam mulia tersebut dinilai dari beratnya, bukan angka yang tertera seperti uang kertas-- adalah salah satu alternatif solusi menghadapi inflasi yang terus menerus atau hiperinflasi di masyarakat modern sekarang ini
Jadi kembali melakukan transaksi pembayaran dengan sistem barter komoditas ataupun pembayaran dengan uang yang menggunakan komoditas seperti emas dan perak --dimana nilai yang terkandung dari logam mulia tersebut dinilai dari beratnya, bukan angka yang tertera seperti uang kertas-- adalah salah satu alternatif solusi menghadapi inflasi yang terus menerus atau hiperinflasi di masyarakat modern sekarang ini
Di bawah ini adalah cuplikan video tentang pasar barter Wulandoni yang diceritakan di awal tulisan ini.
Catatan:
[3]pelita.or.id
Pelajaran Dari "Penyeru: Hutang itu Mulia"
Written By Unknown on Monday, 14 April 2014 | 11:40
 Jika kita pernah membaca, mendengar, atau mengikuti seminar atau training yang memiliki slogan "Hutang itu mulia" atau prinsip "cara gila jadi pengusaha" tentu tidak asing dengan nama Purdi E. Chandra.Ya Beliau adalah pendiri lembaga bimbingan belajar "Primagama" yang
cukup terkenal di Tanah Air yang telah menjadi bisnis waralaba.
Beliau juga pendiri dari Entrepreneur University (EU) yang mempolulerkan slogan atau prinsip tersebut lewat tulisan, seminar, training, agar menularkannya masyarakat dengan tujuan mencetak banyak orang menjadi pengusaha sukses seperti beliau. Kisah sukses bisnisnya otomatis menjadikan beliau sekaligus motivator dan mentor. Banyak sekali tulisan yang membahas tentang strategi dari prinsip tersebut jika kita cari di dunia maya.
Namun belakangan, tahun 2013 lalu ada kabar yang kurang sedap berkenaan dengan status beliau. Karena berita di media cukup santer mengungkapkan tentang putusan Pengadilan Niaga Jakarta yang menyatakan bahwa pihak Purdi pailit karena telat membayar hutang atau tidak mampu membayar kewajiban dari fasilitas kredit yang dikucurkan pihak BNI syariah dalam bentuk skema murabahah.
Setelah beberapa bulan berlalu tak terdengar lagi ramainya kasus yang menimpa beliau, di awal tahun 2014 ini penulis mendapat kabar yang mengejutkan sekaligus melegakan. Beliau ternyata ikut tampil dalam acara komunitas Pengusaha Tanpa Riba dan memberikan sebuah cerita atau kesaksian singkat perjalanan beliau hingga bertemu dengan komunitas tersebut. Pengusaha Tanpa Riba sendiri adalah sebuah komunitas kumpulan pengusaha-masyarakat yang konsern dengan isu riba, yang adalah sebuah gerakan sosial yang bermaksud mengajak para pengusaha untuk berbisnis sesuai syariah. Banyak problematika masalah bisnis yang dihadapi oleh para pengusaha muslim, terutama berkaitan dengan riba yang semakin lama tak terelakan lagi, oleh karena itu komunitas ini berupaya membangun kesadaran umat dengan membuat forum-forum diskusi, seminar, workshop, dan sebagainya yang bertujuan mencari solusi atas tantangan bisnis saat ini.
Di bawah adalah rekaman video singkat kesaksian Purdi E. Chandra di salah satu acara seminar komunitas Pengusaha Tanpa Riba. Semoga beliau tetap konsisten untuk mendukung perjuangan membangun bisnis tanpa riba dan kembali menularkannya kepada para murid-muridnya di EU, seminar dan pelatihan beliau yang lain. Malah dalam kesaksian singkat ini beliau mengajak melakukan gerakan nasional tanpa riba dengan slogan barunya "Gentar".
Sistem Mata Uang Fiat Di Ambang Keruntuhan?
Written By Unknown on Friday, 28 March 2014 | 07:31
Di bawah ini adalah sebuah video dokumenter yang berjudul "Currency vs Money" atau yang berarti mata uang versus uang. Gambaran umum dari video ini adalah sebuah penjelasan tentang ekonomi modern sekarang, yang di mana sistem ekonomi kapitalisme ribawi yang berbasis uang fiat telah menyebabkan berbagai masalah sosial ekonomi di masyarakat dunia, seperti jurang yang semakin lebar antara si kaya dan si miskin, skema ponzi (penipuan) perbankan, jeratan hutang ribawi yang melilit negara-negara dunia yang hampir mustahil bisa dilunasi, krisis moneter yang selalu berulang, dan lainnya.
 Namun walaupun krisis moneter adalah sesuatu hal yang wajar dalam sistem moneter ini baik di negara maju maupun berkembang, tapi belakangan ini banyak pihak yang memprediksi bahwa krisis moneter yang akan datang bukan hanya terjadi regional tapi akan berskala global. Kemungkinan besar akan terjadi hiperinflasi mata uang fiat dimulai dari mata uang dolar AS yang akan berimbas pada sistem keuangan seluruh dunia. Hal tersebut hanya tinggal menunggu waktu saja.
Oleh karena itu di video ini akan dijelaskan secara detail sejarah dan masa depan sistem keuangan dunia, mulai dari asal uang yang menggunakan komoditas seperti emas dan perak hingga berganti menjadi uang fiat kertas dan elektronik (e-money), juga bagaimana sikap kita menyikapi hal tersebut, karena fenomena krisis moneter adalah hal yang sudah berulang kali terjadi. Apakah kita akan kembali jatuh ke lubang yang sama tanpa mengambil pelajaran?
Video di bawah sudah terdapat teks terjemahan bahasa Indonesia, selamat menyaksikan.
Oleh karena itu di video ini akan dijelaskan secara detail sejarah dan masa depan sistem keuangan dunia, mulai dari asal uang yang menggunakan komoditas seperti emas dan perak hingga berganti menjadi uang fiat kertas dan elektronik (e-money), juga bagaimana sikap kita menyikapi hal tersebut, karena fenomena krisis moneter adalah hal yang sudah berulang kali terjadi. Apakah kita akan kembali jatuh ke lubang yang sama tanpa mengambil pelajaran?
Video di bawah sudah terdapat teks terjemahan bahasa Indonesia, selamat menyaksikan.
Berperan Di Empat Kuadran "Cash Flow" Sekaligus
Written By Unknown on Sunday, 9 March 2014 | 08:34
Bagi Anda yang sudah pernah membaca buku-buku karya Robert T. Kiyosaki, istilah tentang empat kuadran cash flow tentu tidak asing lagi. Apa itu Kuadran Cash Flow? Lihat gambar di bawah ini.
 |
| Kuadran Cash Flow (sumber: paulcampillo.com) |
Kita bahas secara singkat, di gambar terdapat empat kuadran seperti gambar di atas.
Bagian sebelah kiri adalah pendapatan aktif yang didapat dari kita yang aktif bekerja. Kuadran E (Employee) adalah Anda menjadi pekerja atau karyawan bagi pihak lain. Kuadran S (Self employee) adalah anda memiliki pekerjaan sebagai pekerja lepas atau freelancer, seperti profesi dokter, broker (makelar) dan lainnya.
Ciri khas Kuadran sebelah kiri ini adalah, kita menukar waktu kita untuk mendapatkan uang yang berjalan linear, jika kita berhenti kerja atau pensiun maka penghasilan kita berhenti, dan berkurang. Waktu hidup Anda tidak sepenuhnya dikuasai oleh Anda sendiri.
Sedangkan bagian sebelah kanan adalah pendapatan pasif yang didapat tanpa Anda harus aktif bekerja, karena sudah ada pihak lain yang bekerja untuk Anda. Kuadran B (Business) adalah Anda memiliki usaha yang sudah terbangun sistemnya sehingga Anda tidak perlu mengurusi usaha ini sendiri, sering disebut entrepreneur atau pengusaha. Kuadran I (Investor) adalah Anda adalah sebagai mitra bisnis pengusaha lain yang mana Anda memberikan modal usaha kepada pengusaha untuk menjalan bisnisnya, yang sering disebut sebagai pemodal atau investor.
Ciri khas Kuadran sebelah kanan ini adalah, kita lebih banyak memiliki waktu luang dan mampu mendapatkan uang yang berjalan exponensial, jika kita berhenti kerja atau pensiun dari aktif mengurusinya maka penghasilan kita tetap berjalan. Waktu hidup Anda sepenuhnya dikuasai oleh Anda sendiri.
Pindah Kuadran
Nah yang menjadi pertanyaan bagaimana kita untuk mampu pindah kuadran dari bagian kiri ke bagian kanan? ataupun sebaliknya? atau bahkan kesemuanya kita lakoni? Tapi biasanya pertanyaan ini khusus bagi mereka yang masih menjadi karyawan atau pekerja lepas/profesi, maupun pebisnis dan investor skala kecil yang masih memulai bisnisnya (start up). Jadi sebenarnya jika kita mau berpindah kuadran dengan masuk ke empat kuadran sekaligus biasanya adalah masa-masa peralihan atau coba-coba untuk menaikkan penghasilan dari kuadran kiri ke kuadran kanan.
Jawaban di atas tentu saja bisa, penulis saat ini juga mulai mencobanya, bedanya penulis memulai dari kuadran kanan menambah ke kuadran kiri? Kok begitu? Memang setelah lulus kuliah, penulis langsung diajak rekan-rekan seperjuangan untuk mencoba memulai bisnis dan menjadi investor, terlebih sudah beberapa kali penulis gagal melewati tes masuk dan interview untuk menjadi karyawan.
Berperan di Empat Kuadran
Jadi awal-awal selepas dunia kuliah, penulis sudah masuk ketiga kuadran sekaligus yaitu, di kuadran B menjadi pebisnis langsung yang menjalaninya di bidang warnet dan sekarang rt/rw.net, di kuadran I menjadi investor untuk warnet, rt/rw.net dan bisnis lainnya untuk pihak lain sebagai mitra walaupun hasilnya tidak menggembirakan, karena semuanya sudah tutup saat ini, namun ada rencana akan mulai menjadi investor kembali dengan mitra koperasi dan kontraktor properti dengan sistem syariah. Sedangkan di kuadran S sebagai pekerja lepas sudah dilakoni pula sebagai freelancer untuk tugas-tugas seperti input dan review data di dunia maya, menjadi agen lepas tiket pesawat online, dan juga proyek-proyek kecil jaringan internet hotspot di pemukiman dan apartemen yang hasilnya cukup lumayan sebagai tambahan bisnis utama, dan juga mencoba menjadi broker namun belum berhasil.
Nah yang terakhir adalah di kuadran E, di mana penulis ditawarkan atau lebih tepatnya diminta untuk menjadi karyawan outsourcing sebuah perusahaan telekomunikasi. Kenapa penulis berani mencoba tantangan ini, padahal usaha yang penulis jalani di tahun 2014 ini mulai memasuki tahun ke 7 berjalan dan saat ini dalam kondisi relatif stabil walau ada beberapa tantangan ke depan yang makin berat. Ada beberapa pertimbangan, yaitu antara gaji, waktu dan bidang pekerjaan ternyata tidak terlalu mengganggu perkembangan bisnis utama bahkan masih bisa untuk berjalan menjadi pekerja lepas, tentunya dengan menyesuaikan waktu bekerja yang diharapkan kedepannya bisa mengoptimalkan bisnis dan sistemnya yang sedang berjalan dengan bertambahnya jaringan komunikasi dengan pihak-pihak lain, artinya tidak semata-mata dilihat dari besarnya gaji menjadi karyawan.
Jadi jika Anda mulai coba-coba untuk berpindah kuadran atau masuk di empat kuadran sekaligus, harus pintar-pintar memiliki strategi yang jitu dan memilah-memilah pekerjaan atau bisnis apa yang akan Anda jalani berbarengan supaya Anda bisa berperan optimal di semua kuadran, jangan malah menjadi bumerang yang akhirnya malah tidak mendapat hasil yang baik di semua kuadran, khususnya untuk kuadran B, E dan S, serta tetap optimis. Dan satu lagi, Anda harus berani dan tidak ragu-ragu mengambil keputusan alias nekad aja he..he..
Semoga berhasil!
"The American Dream" Film Tentang Kejahatan Rentenir Modern
Written By Unknown on Thursday, 2 January 2014 | 11:53
Di masa kini profesi bankir bisa dibilang termasuk profesi prestige di masyarakat modern. Insitusi finansial terutama perbankan memang bisa dibilang menjadi anak emas di negara-negara modern, karena dianggap sebagai tulang punggung ekonomi modern. Begitu pula ketika perusahaan finansial seperti perbankan mengalami kolaps maka serta merta pemerintah tidak segan-segan membantu perusahaan-perusahaan ini dengan dana yang fantastis yang sering kita kenal dengan bail-out atau quantitative easing, dan berbagai macam istilah yang pada intinya sama yaitu dana segar supaya perbankan tidak kolaps karena rush nasabah, dan lain sebagainya.

Padahal institusi perbankan saat ini dalam sebagian praktek bisnisnya atau bahkan yang menjadi layanan utama adalah sebagai rentenir, karena membungakan pinjaman. Istilah Rentenir berkonotasi buruk, sedangkan istilah Bankir dianggap prestige padahal pekerjaannya ya sebelas-duabelas.
Dibawah ini adalah sebuah film animasi yang bercerita tentang kejahatan institusi perbankan, khususnya di Amerika Serikat dan umumnya di seluruh dunia yang kurang lebih kondisinya adalah sama, yang mampu menyihir orang banyak agar bergantung pada riba dan memperbudak orang-orang.
Film animasi ini menggunakan bahasa Inggris tapi sudah ada teks terjemahannya. Selamat menyaksikan.
Film animasi ini menggunakan bahasa Inggris tapi sudah ada teks terjemahannya. Selamat menyaksikan.
Hegemoni Uang Fiat $USD Untuk Merampok Kekayaan Dunia
Written By Unknown on Monday, 15 July 2013 | 14:28

Coba Anda bayangkan perumpamaan ini:
Di sebuah desa terdapat 3 orang: A, B, dan C.
A menanam jagung, B membuat gerobak, dan C hidup sebagai nelayan yang menjual ikan. Selama bertahun-tahun, mereka berdagang dengan cara barter, di mana produk yang mereka produksi mereka tukarkan dengan produk orang lain dalam jumlah yang menurut mereka nilainya setara.
Pada suatu tahun, karena suatu masalah, tanaman jagung A gagal panen, dan dia tidak punya jagung untuk ditukarkan dengan B dan C. Karena B dan C memang kelebihan persediaan gerobak dan ikan, dan juga karena selama ini A adalah orang yang jujur, maka B & C memutuskan untuk memberikan hutang kepada A. A akan menulis selembar surat hutang, menyatakan bahwa dia akan mendapatkan gerobak dan ikan dari B & C dalam jumlah tertentu, dan akan mengembalikan nilai barang tersebut dengan jagung yang akan dia bayarkan pada musim panen berikut. Hasilnya, semua orang merasa puas. A mendapatkan gerobak dan ikan untuk bertahan hidup, dan B & C pun berhasil “menjual” produksi mereka.
Di musim panen berikut, lagi-lagi A mengalami musibah. Jagungnya kembali gagal panen, dan dia kembali menulis surat hutang kepada B & C untuk “membeli” gerobak dan ikan mereka. B & C sedikit merasa tidak senang, namun karena mereka sangat percaya kepada A, mereka menerima surat hutang dari A. Di hari-hari kemudian, surat hutang yang ditulis A bahkan bisa diperdagangkan antara B & C untuk saling bertukar gerobak dan ikan.
Suatu ketika, A merasa bahwa strategi surat hutang yang dia tulis ini bisa bertahan selamanya, dan dia mulai mengabaikan tanaman jagung dia sama sekali. Dia menghabiskan kebanyakan waktunya yang berharga untuk menikmati hidup dan bermain golf. Ketika musim panen tiba, dia tinggal menulis surat hutang baru kepada B & C.
B & C, yang merasa ada yang tidak beres dengan tindakan A, kemudian pergi ke ladang A untuk melakukan investigasi, dan terkejut karena ternyata A bahkan tidak menanam bibit jagung. A sudah tidak memiliki kapasitas produksi yang cukup untuk membayar hutangnya. B & C akhirnya menyadari bahwa “penjualan” mereka kepada A selama ini adalah imaginer. Mereka tidak akan mendapatkan kembali nilai barang (jagung) dari A sebesar nilai gerobak dan ikan yang selama ini sudah mereka berikan kepada A.
****
Uang adalah alat tukar (medium of exchange), jadi surat hutang si A pada contoh di atas adalah uang, karena itulah yang dipakai oleh A untuk mendapatkan barang dari B & C, dan juga bisa dipakai oleh B dan C untuk saling bertukar hasil produksi mereka.
Perhatikan bahwa si A bisa membeli sebanyak yang dia mau tanpa perlu memproduksi barang selama surat hutang dia diakui oleh B dan C. Pada dasarnya, selama B & C bersedia menerima surat hutang itu, tidak ada limit waktu seberapa lama A bisa duduk nongkrong sambil "membeli" barang dengan surat hutang dia.
Di dunia nyata hari ini, si A adalah Amerika Serikat. Negara ini secara konsisten telah mengambil kebijakan defisit spending selama 2 dekade ini. Dan kalau Anda melihat kebijakan pemerintah mereka, tampaknya mereka tidak ada niat untuk berbalik arah. Industri dan manufaktur mereka terus dipindahkan ke negara murah seperti Cina, India, Vietnam, Indonesia, dll. Yang tersisa di sana hanya industri retail dan sejumlah perusahaan teknologi, yang inipun mulai meninggalkan Amerika tahun-tahun ini. Dan perhatikan apa topik favorit media sekarang di sana...
"Stimulus"
Dibiayai pakai apa? Negara itu tidak memiliki surplus anggaran (tabungan), demikian juga dengan rakyatnya, jadi jawabannya adalah surat hutang baru.
Paska perang dunia ke-2, dalam perundingan yang dikenal dengan Bretton Woods (1944), pimpinan dunia waktu itu sepakat untuk menjadikan US dolar sebagai medium pertukaran barang, alasannya Amerika adalah pemenang terbesar dari perang dunia dan memiliki cadangan emas terbanyak di dunia.
Lalu pada 1971, setelah dekade-dekade yang penuh dengan belanja dan belanja, Amerika mulai kehabisan emasnya. Presiden Nixon kemudian memutuskan untuk tidak lagi mengaitkan dolar mereka dengan emas. Hebatnya, Amerika tetap berhasil meyakinkan negara yang lain untuk menjadikan dolar sebagai alat tukar untuk transaksi jual-beli dunia. Alasan yang mereka gunakan kurang lebih adalah bahwa negara mereka adalah negara paling produktif di dunia. Uang yang akan mereka cetak tidak mungkin akan menjadi kertas sampah karena dibacking oleh produksi rakyat mereka.
Jadi, tidak ada yang berubah sejak perang dunia ke-2, dolar Amerika adalah medium utama pertukaran barang (perdagangan antar negara) sejak 1944.[1]
Sejarah Bank Sentral AS The Fed[2]
Sebelumnya koloni Inggris melakukan invasi ke Amerika Serikat. Pada tahun 1775 terjadi revolusi Amerika Serikat ini dimulai salah satu penyebabnya adalah bahwa Raja George III dari Inggris melanggar mata uang koloni Amerika yang bebas bunga dan diproduksi sendiri oleh koloni untuk digunakan Amerika sendiri, dan memaksa mereka untuk meminjam uang dari Bank Sentral di Inggris dengan bunga, dengan segera membuat koloni Amerika dalam hutang. Ini salah satu yang menyebabkan terjadi revolusi Amerika dari cengkraman koloni Inggris
Benjamin Franklin berkomentar seperti dibawah ini : Penolakan Raja George III untuk mengijinkan koloni mengoperasikan sebuah sistem uang yang jujur, yang membebaskan rakyat jelata dari cengkraman manipulator uang mungkin adalah penyebab utama revolusi itu.” Dan tahun 1783 Amerika merdeka dari inggris.
Benjamin Franklin berkomentar seperti dibawah ini : Penolakan Raja George III untuk mengijinkan koloni mengoperasikan sebuah sistem uang yang jujur, yang membebaskan rakyat jelata dari cengkraman manipulator uang mungkin adalah penyebab utama revolusi itu.” Dan tahun 1783 Amerika merdeka dari inggris.
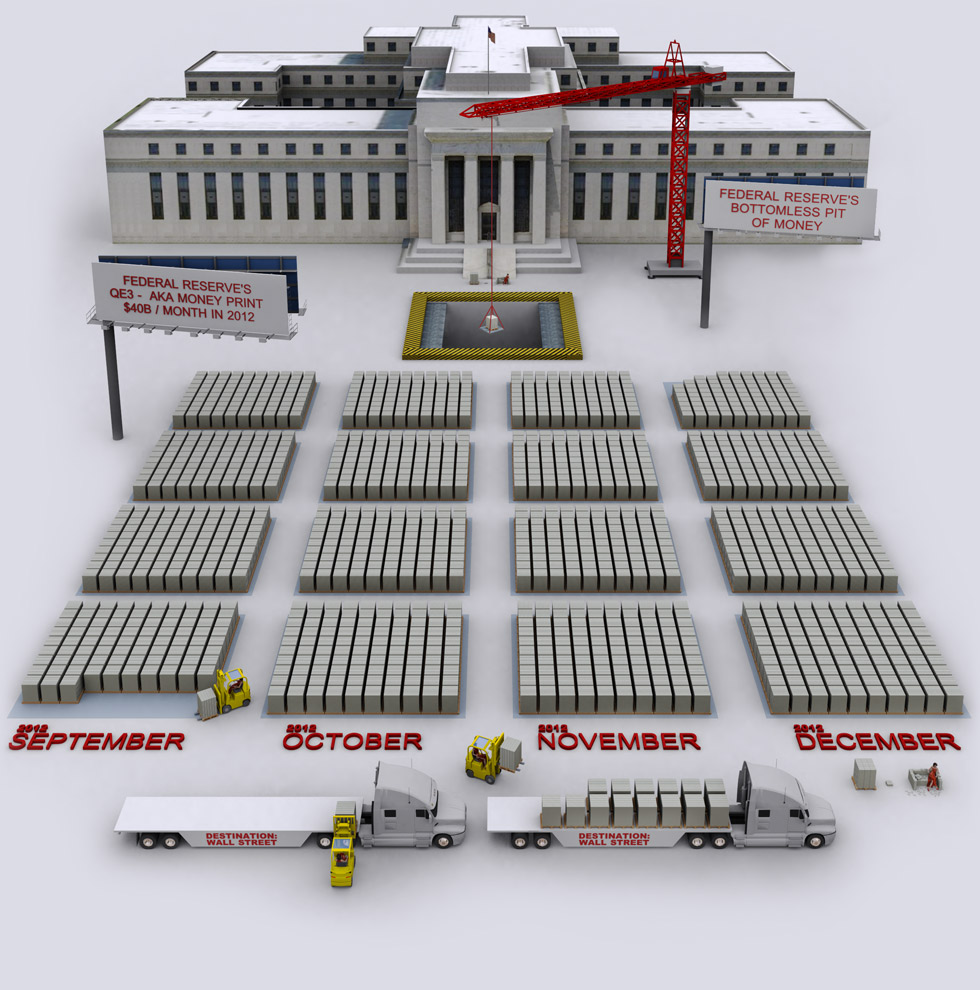 |
| gambar: demonocracy.info |
Kegiatan Federal Reserve
Pada tahun 1913 terbentuknya The Federal Reserve dimana bank ini memiliki hak yaitu :
* Mencetak uang negara
* Mengatur Suku bunga
* Suplai Uang (Inflasi) – mengatur nilai tukar mata uang
* Meminjamkan uang dengan tambahan bunga (riba)
Kesimpulan dari 4 kegiatan the fed adalah hutang, dan setelah hutang akan menjadikan si peminjam menjadi budak. Karena setiap bunga yang menjadi hutang tambahan tersebut. Dari manakah orang untuk melakukan pembayaran bunganya, padahal the fed tidak mencetak uang dari bunga tersebut atau bisa jadi the mencetak uang kembali untuk membayar hutang dan ini terjadi secara terus menerus dan turun menurun. Secara sederhana ulama menyebutkan bunga sebagai “mendapatkan sesuatu dari ketiadaan” (have something out of nothing), jadi kesimpulannya bunga adalah tambahan tanpa usaha dan kegiatan itu sangat batil.
Bapak-bapak pendiri Amerika Serikat sudah memberikan tanggapan soal Federal Reserve ini. Berikut kutipan-kutipan mereka :
"Saya yakin bahwa lembaga-lembaga perbankan lebih berbahaya dari tentara-tentara yang siap tempur jika rakyat Amerika membiarkan bank swasta untuk mengontrol nilai tukar mata uang bank-bank dan perusahaan-perusahaan yang tumbuh disekitar mereka akan menyingkirkan rakyat dari propertinya sampai anak-anak mereka menjadi tuna wisma di benua yang ditaklukan ayah-ayah mereka."
-Thomas Jefferson-
"jika kamu tetap mau menjadi budak dari para bankir dan membayar biaya dari perbudakanmu sendiri, biarkan mereka tetap membuat uang dan mengontrol kredit bangsa."
-Sir Josiah Stamp-
“Sebagian orang mengira the fed adalah institusi pemerintah AS. Mereka bukan institusi pemerintah, mereka hanya swasta yang memonopoli kredit yang menekan rakyat Amerika untuk keuntungan diri mereka sendiri dan penipu yang menjadi rekaan mereka”
-Louis T. Mc Fadden-
"Bangsa industri kita yang hebat telah dikuasai oleh sistem kredit. sistem kredit kita terkonsentrasi secara privat. Pertumbuhan negara, pada akhirnya dan semua aktifitas kita berada di tangan segelintir orang saja... yang mengutamakan, dengan alasan dari kekurangan2 mereka sendiri, dengan santai mendapatkan laba, dan menghancurkan kebebasan ekonomi sejati kita telah menjadi salah satu pemerintahan terburuk yang terkuasai secara utuh dan terdominasi di dunia peradaban. bukan pemerintahan yang bebas berpendapat, bukan pemerintahan dengan sistem suara bersama,
tapi pemerintahan yang ditentukan oleh pendapat dan ancaman dari dominasi kelompok kecil manusia.”
- Woodrow Wilson-
Fakta-fakta tentang Federal Reserve :
* Adalah institusi keuangan dari perusahaan swasta.
* Membuat kebijakan-kebijakan sendiri, dan tidak dibawah undang-undang AS bahkan kadang mereka menekan pemerintah untuk membuat undang-undang yang mana UU tersebut sangat menguntungkan The Fed.
* Sebagai bank swasta yang meminjamkan semua mata uang dengan bunganya kepada pemerintah.
Seharusnya setelah revolusi amerika dimulai, Amerika sudah bisa berlepas diri dari kekuasaan banki-bankir internasional.
Berikut adalah kepanikan-kepanikan yang dibuat federal reserve :
* dari tahun 1914 sampai 1919, Federal Reserve menambah suplai uang hampir 100% dan menghasilkan banyak pinjaman-pinjaman dari bank-bank kecil dan masyarakat umum.
* kemudian pada tahun 1920, Federal Reserve menarik persentase besar dari suplai uang yang sudah banyak, sehingga mengakibatkan bank-bank kecil dibawahnya harus menarik piutang-piutang mereka dalam jumlah besar.
* dari 1921 sampai 1929 Federal Reserve lagi-lagi menambah suplai uang. menghasilkan sekali lagi banyak pinjaman-pinjaman untuk masyarakat dan bank-bank kecil. juga terdapat disana tipe pinjaman baru yang disebut pinjaman marjin di bursa saham. secara sederhana, pinjaman marjin membuat seorang investor untuk menurunkan 10% saja dari sebuah harga saham. dengan 90% sisanya dipinjamkan kepada para pialang saham.
Semenjak berdirinya federal reserve pada tahun 1913, mereka mulai mencetak uang kertas. Mereka mempunyai rumusan untuk prosedur pencetakan uang kertas disebuah dokumen yang bernama “Modern Money Mechanics” dalam dokumen ini menjelaskan secara detail bagaimana mekanisme mencetak uang dan prosedur ini digunakan oleh bank-bank central, termasuk dinegara kita.
Langkah-langkah Pembuatan Uang :
1. Pemerintah AS membutuhkan uang dan mereka menghubungi The Fed untuk meminta uang sebutlah sebesar 10 juta Dollar.
2. Pemerintah mengisi secarcik kertas yang mereka sebut sebagai “Treasury Bonds” atau obligasi (Surat Hutang Negara) sebesar 10 juta Dollar tersebut dan mengirim surat tersebut ke The Fed.
3. The Fed mencetak uang sebesar 10 juta Dollar dan setelah itu terjadilah pertukaran Treasury Bonds dengan uang senilai 10 juta Dollar.
4. Cadangan minimum (reserve ratio) perbankan adalah porsi uang deposan yang wajib dicadangkan oleh perbankan. Kalau rasionya 10%, berarti untuk setiap 10 juta yang ditabung oleh seorang deposan, bank harus mencadangkan 1 juta dan hanya bisa menciptakan uang (kredit) sebesar 9 juta ke debitur mereka.
Apabila sebuah pemerintahan tidak mampu membayar hutang beserta bunganya, maka the fed akan melakukan privatisasi ke lembaga-lembaga milik negara (BUMN). Seperti yang dilakukan Presiden Soeharto ketika mulai menjadi presiden pada tahun 1967.
Krutzman, seorang penulis dalam bukunya yang berjudul “The Death Of Money” menjelaskan : “Ada yang cukup ajaib dalam penciptaan uang. Tidak ada komoditi lain yang menyerupainya. Pasokan uang meningkat Karena pemakaiannya. Ia membesar karena hutang. Semakin banyak kita meminjamkannya, semakin banyak kita memilikinya. Semakin banyak ada hutang, semakin banyak tercipta uang”.
Krutman pun menjelaskan bahwa uang pada saat ini adalah uang dalam bentuk byte. berikut penelasannya : “Uang sekarang ini adalah bayangan. Secara simultan ia dapat ditampilkan pada jutaan layar computer diatas jutaan meja diseluruh dunia. Tapi dalam kenyataannya ia tidak ada dimana-mana dan tidak diperlukan lemari besi untuk menyimpannya.”
Kini kita tahu jawabannya kenapa Amerika Serikat yang masih dalam krisis ekonomi (hutang) masih bisa membiayai perang militernya di seluruh dunia!!!

sumber:
[2] myquran.org
Tak Ada Modal Riset Dan Pengembangan Proyek? Jual Ide Anda Di "Pasar Ide"
Written By Unknown on Monday, 18 March 2013 | 21:55
Apakah Anda seorang pencipta, atau inovator ataupun sebutan lain, yang intinya bahwa Anda memiliki ide dan ingin membangun sebuah proyek yang menghasilkan produk dari ide tersebut? Apakah Anda mampu membiayai proyek tersebut dari kantong sendiri? Jika jawabannya tidak, jangan buang mimpi Anda dulu sebelum Anda menemukannya solusi permasalahan klasik ini. Biaya atau modal adalah hal yang sering menjadi penghambat sebuah riset dan pengembangan proyek bagi seorang penemu bahkan pengusaha yang bisnisnya sudah berjalan baik sekalipun. Lalu bagaimana? Apa mau pinjam ke bank? Lupakan saja ide tersebut jika Anda seorang inventor ataupun pebisnis pemula yang belum berproduksi. Lalu apa mesti dengan strategi modal 4F (founder, friends, family, fools)? Memang paling gampang mencari modal adalah dengan meminta bantuan orang-orang terdekat sekitar kita seperti karib kerabat, ataupun orang-orang diluar karib kerabat yang berpotensi memberikan modal. Namun ada kelemahan, jika hanya mengandalkan dari kontribusi 4F, terutama jika modal riset dan pengembangan proyek memerlukan dana yang besar, ataupun idenya tidak menarik bagi mereka tentu ide Anda akan mentok sampai di sini. Adakah solusi lain? Tentu saja ada, promosikan ide Anda di sebuah "pasar ide".
Pasar Ide Atau Crowdfunding
Crowdfunding atau kami terjemahkan secara bebas bisa disebut Pasar Ide, kenapa? Karena pengertian Crowdfunding adalah usaha kolektif (bersama) dari individu-individu yang bergabung dalam satu jaringan dan mengumpulkan uang mereka yang biasanya melalui situs internet untuk mendukung sebuah ide yang dimulai oleh perorangan atau organisasi. Crowdfunding digunakan untuk mendukung aktivitas yang luas.[1] Adalah istilah yang umum dipakai untuk menunjukkan aktitivas mengumpulkan uang dari berbagai pihak yaitu sumbangan atau donasi. Hal ini seperti donasi situs online non profit ataupun proyek open source.
Perbedaan utama antara crowdfunding dan sumbangan adalah crowdfunding yang terkait dengan usaha pekerjaan di Amerika yang memungkinkan penjualan online saham kecil menjadi sebuah sekumpulan dana yang besar dari para investor, walaupun proyek pekerjaan tersebut belum berjalan. Meskipun demikian, Anda masih bisa memakai metode crowdfunding untuk menggalang dana proyek Anda, selama Anda tidak menjual saham apapun.[2] Oleh karena situs-situs crowdfunding mirip seperti toko atau pasar online namun yang dijual bukan produk jadi berupa barang atau jasa tetapi gagasan atau ide sebuah proyek supaya ada yang memberi dana, maka Kami menerjemahkan istilah crowdfunding sebagai "pasar ide".
Situs-situs crowdfunding yang berbeda-beda bisa memiliki tujuan dan pendekatan yang saling berbeda pula, tapi secara keseluruhan memiliki konsep sederhana - Anda posting proyek Anda kepada sekelompok besar pengguna situs tersebut, atau "calon investor", dan mereka akan mendanai proyek Anda dengan uang mereka jika mereka tertarik pada proyek Anda tersebut. Anda dapat memulai latihan proyek crowdfunding secara gratis karena Anda hanya akan dikenakan biaya oleh pengelola situs ketika proyek Anda telah mengumpulkan beberapa besar dana atau sudah terkumpul penuh. Tidak rugi untuk memulai dan hal ini saat bagus untuk publisitas.[3]
Situs Online Pasar Ide
Salah satu situs Pasar Ide yang terkenal di internet adalah kickstarter.com, khususnya di Amerika Serikat. Situs tersebut sudah mengumpulkan dana total sebesar 220 juta dollar dari sekitar 61.000 proyek yang telah diluncurkan sejauh ini. Ribuan pengunjung menjelajahi proyek-proyek yang terdaftar di Kickstarter dan mengantri tiap detik untuk memberikan uang mereka untuk proyek yang mereka pikir paling layak untuk didanai! Menurut aturan situs tersebut, Kickstarter secara umum menerima semua jenis proyek kreatif tapi tidak untuk kasus kampanye, sumbangan sosial atau beasiswa, dan sudah pasti tidak untuk berlibur atau membeli sebuah kamera digital baru.
Proses pengajuan proyek benar-benar intuitif dan mudah, pembuat proyek hanya perlu mendaftar akun, kemudian mengisi rincian proyek. pembuat proyek dianjurkan untuk menjelaskan segala sesuatunya secara rinci, karena akan ada kru yang meninjau formulir itu dan menentukan apakah akan menerima proyek tersebut atau tidak. Selain itu situs ini memiliki fitur khusus berupa hadiah atau penghargaan kepada para pendukung dana (disebut backer), yaitu membuat hadiah kecil pada suatu titik nilai besar donasi tertentu, dan jika seorang backer menjanjikan dana dan mengklaim hadiahnya, dia akan mendapat hadiahnya hanya jika proyek tersebut berhasil mengumpulkan total dana yang dibutuhkan proyek. Kickstarter mengambil biaya 5% dari setiap proyek yang sukses. Karena menggunakan pembayaran dengan amazon, pihak Amazon akan mengenakan biaya pemrosesan kartu kredit, yang sekitar 3-5% dari dana proyek. Namun pembuat proyek di Kickstarter harus merupakan warga AS yang memiliki nomor jaminan sosial.[4]
Lalu apakah ada situs pasar ide atau crowdfunding bagi masyarakat Indonesia? Salah satu situs crowdfunding, dan merupakan situs crowdfunding pertama di Indonesia adalah bursaide.com[5], yang juga terinspirasi dari situs crowdfunding internasional. Bursa Ide didirikan oleh Muhaimin Iqbal yang juga pendiri Gerai Dinar, sebuah usaha jual-beli, investasi emas fisik.

Pihak BursaIde mengatakan bahwa dasar pembuatan sistem ini adalah kenyataan bahwa ide-ide itu berharga setelah diimplementasi. Tentunya ide cemerlang yang berhasil diimplementasi akan memberikan manfaat bagi masyarakat luas. Itulah tujuan utamanya. Walaupun sampai saat ini ide-ide yang muncul di BursaIde yang akhirnya didanai belum semasif yang dihasilkan oleh situs-situs pasar ide internasional, mungkin bisa jadi karena situs ini tergolong baru, dan faktor lain juga mungkin cara pandang atau kultur masyarakat kita belum terbiasa untuk memberikan donasi untuk proyek-proyek usaha atau bisnis dan sejenisnya, karena umumnya donasi atau sumbangan sukarela (sedekah) itu erat berkaitan dengan masalah sosial seperti bencana, kesehatan masyarakat, pendidikan, dan sejenisnya (seperti kasus hukum yang menimbulkan gerakan koin prita).
Dengan munculnya situs-situs Pasar Ide dan sejenisnya, tentu diharapkan menjadi salah satu wadah yang membantu pemberdayaan ide-ide cerdas di masyarakat yang terbentur dengan masalah klasik seperti dana pengembangan proyek. Namun perlu dirumuskan sistem pendanaan ini kepada masyarakat yang terlibat apakah dana proyek ini menggunakan sistem bagi hasil (profit-loss sharing), sumbangan sukarela atau hibah? Termasuk juga follow up-nya agar dikemudian hari ketika proyek pendanaan swadaya tersebut sudah berjalan tidak mengalami masalah.
Model-model alternatif pendanaan seperti ini tentu berguna untuk membantu masyarakat yang kesulitan untuk mengembangkan usaha kecil, buruh tani, dan sejenisnya. Contoh kasus yang masih banyak terjadi adalah para petani yang sulit medapatkan bantuan dari pemerintah maupun bank untuk pengembangan produk usaha mereka, yang pada akhirnya terjerat ke rentenir lokal[6]. Tentu hal ini menjadi masalah karena pinjaman riba hanya menghasilkan ketidakadilan dan kesengsaraan di masyarakat. Namun ada hambatan teknologi juga bagi masyarakat pedesaan untuk ikut menyebarkan ide-ide mereka di situs-situs online sejenis pasar ide, yaitu infrastruktur jaringan internet yang terbatas, tentu perlu solusi khusus menghadapi ini, ada baiknya warga pedesaan mencontoh usaha yang dilakukan Desa Melung yang membangun infrastruktur internet hotspot di desa mereka.[7]
Semangat gotong-royong, saling membantu, bersedekah yang dihadirkan melalui wadah pasar ide tentu merupakan salah satu solusi membantu bagi perekonomian masyarakat luas yang dimana sistem perekonomian global saat ini telah dicengkram sistem kapitalistik yang cenderung individualis dan ditopang dengan sistem perbankan ribawi. Tentu bagi masyarakat beragama, khususnya bagi muslim yang menyakini ajaran Islam, bahwa hikmah sedekah adalah satu bagian solusi membebaskan manusia dari jeratan riba, seperti dalam Al-Qur'an surat Al-Baqarah ayat 276: "Allah memusnahkan riba dan menyuburkan sedekah..."
(dari berbagai sumber)
catatan kaki:
[1]wikipedia
[2]hongkiat.com
[3]idem (2)
[4]idem
[5]techinasia.com
[6]finance.detik.com
[7]melung.or.id
Pasar Ide Atau Crowdfunding
Crowdfunding atau kami terjemahkan secara bebas bisa disebut Pasar Ide, kenapa? Karena pengertian Crowdfunding adalah usaha kolektif (bersama) dari individu-individu yang bergabung dalam satu jaringan dan mengumpulkan uang mereka yang biasanya melalui situs internet untuk mendukung sebuah ide yang dimulai oleh perorangan atau organisasi. Crowdfunding digunakan untuk mendukung aktivitas yang luas.[1] Adalah istilah yang umum dipakai untuk menunjukkan aktitivas mengumpulkan uang dari berbagai pihak yaitu sumbangan atau donasi. Hal ini seperti donasi situs online non profit ataupun proyek open source.
Perbedaan utama antara crowdfunding dan sumbangan adalah crowdfunding yang terkait dengan usaha pekerjaan di Amerika yang memungkinkan penjualan online saham kecil menjadi sebuah sekumpulan dana yang besar dari para investor, walaupun proyek pekerjaan tersebut belum berjalan. Meskipun demikian, Anda masih bisa memakai metode crowdfunding untuk menggalang dana proyek Anda, selama Anda tidak menjual saham apapun.[2] Oleh karena situs-situs crowdfunding mirip seperti toko atau pasar online namun yang dijual bukan produk jadi berupa barang atau jasa tetapi gagasan atau ide sebuah proyek supaya ada yang memberi dana, maka Kami menerjemahkan istilah crowdfunding sebagai "pasar ide".
Situs-situs crowdfunding yang berbeda-beda bisa memiliki tujuan dan pendekatan yang saling berbeda pula, tapi secara keseluruhan memiliki konsep sederhana - Anda posting proyek Anda kepada sekelompok besar pengguna situs tersebut, atau "calon investor", dan mereka akan mendanai proyek Anda dengan uang mereka jika mereka tertarik pada proyek Anda tersebut. Anda dapat memulai latihan proyek crowdfunding secara gratis karena Anda hanya akan dikenakan biaya oleh pengelola situs ketika proyek Anda telah mengumpulkan beberapa besar dana atau sudah terkumpul penuh. Tidak rugi untuk memulai dan hal ini saat bagus untuk publisitas.[3]
Situs Online Pasar Ide
Salah satu situs Pasar Ide yang terkenal di internet adalah kickstarter.com, khususnya di Amerika Serikat. Situs tersebut sudah mengumpulkan dana total sebesar 220 juta dollar dari sekitar 61.000 proyek yang telah diluncurkan sejauh ini. Ribuan pengunjung menjelajahi proyek-proyek yang terdaftar di Kickstarter dan mengantri tiap detik untuk memberikan uang mereka untuk proyek yang mereka pikir paling layak untuk didanai! Menurut aturan situs tersebut, Kickstarter secara umum menerima semua jenis proyek kreatif tapi tidak untuk kasus kampanye, sumbangan sosial atau beasiswa, dan sudah pasti tidak untuk berlibur atau membeli sebuah kamera digital baru.
Proses pengajuan proyek benar-benar intuitif dan mudah, pembuat proyek hanya perlu mendaftar akun, kemudian mengisi rincian proyek. pembuat proyek dianjurkan untuk menjelaskan segala sesuatunya secara rinci, karena akan ada kru yang meninjau formulir itu dan menentukan apakah akan menerima proyek tersebut atau tidak. Selain itu situs ini memiliki fitur khusus berupa hadiah atau penghargaan kepada para pendukung dana (disebut backer), yaitu membuat hadiah kecil pada suatu titik nilai besar donasi tertentu, dan jika seorang backer menjanjikan dana dan mengklaim hadiahnya, dia akan mendapat hadiahnya hanya jika proyek tersebut berhasil mengumpulkan total dana yang dibutuhkan proyek. Kickstarter mengambil biaya 5% dari setiap proyek yang sukses. Karena menggunakan pembayaran dengan amazon, pihak Amazon akan mengenakan biaya pemrosesan kartu kredit, yang sekitar 3-5% dari dana proyek. Namun pembuat proyek di Kickstarter harus merupakan warga AS yang memiliki nomor jaminan sosial.[4]
Lalu apakah ada situs pasar ide atau crowdfunding bagi masyarakat Indonesia? Salah satu situs crowdfunding, dan merupakan situs crowdfunding pertama di Indonesia adalah bursaide.com[5], yang juga terinspirasi dari situs crowdfunding internasional. Bursa Ide didirikan oleh Muhaimin Iqbal yang juga pendiri Gerai Dinar, sebuah usaha jual-beli, investasi emas fisik.

Pihak BursaIde mengatakan bahwa dasar pembuatan sistem ini adalah kenyataan bahwa ide-ide itu berharga setelah diimplementasi. Tentunya ide cemerlang yang berhasil diimplementasi akan memberikan manfaat bagi masyarakat luas. Itulah tujuan utamanya. Walaupun sampai saat ini ide-ide yang muncul di BursaIde yang akhirnya didanai belum semasif yang dihasilkan oleh situs-situs pasar ide internasional, mungkin bisa jadi karena situs ini tergolong baru, dan faktor lain juga mungkin cara pandang atau kultur masyarakat kita belum terbiasa untuk memberikan donasi untuk proyek-proyek usaha atau bisnis dan sejenisnya, karena umumnya donasi atau sumbangan sukarela (sedekah) itu erat berkaitan dengan masalah sosial seperti bencana, kesehatan masyarakat, pendidikan, dan sejenisnya (seperti kasus hukum yang menimbulkan gerakan koin prita).
Dengan munculnya situs-situs Pasar Ide dan sejenisnya, tentu diharapkan menjadi salah satu wadah yang membantu pemberdayaan ide-ide cerdas di masyarakat yang terbentur dengan masalah klasik seperti dana pengembangan proyek. Namun perlu dirumuskan sistem pendanaan ini kepada masyarakat yang terlibat apakah dana proyek ini menggunakan sistem bagi hasil (profit-loss sharing), sumbangan sukarela atau hibah? Termasuk juga follow up-nya agar dikemudian hari ketika proyek pendanaan swadaya tersebut sudah berjalan tidak mengalami masalah.
Model-model alternatif pendanaan seperti ini tentu berguna untuk membantu masyarakat yang kesulitan untuk mengembangkan usaha kecil, buruh tani, dan sejenisnya. Contoh kasus yang masih banyak terjadi adalah para petani yang sulit medapatkan bantuan dari pemerintah maupun bank untuk pengembangan produk usaha mereka, yang pada akhirnya terjerat ke rentenir lokal[6]. Tentu hal ini menjadi masalah karena pinjaman riba hanya menghasilkan ketidakadilan dan kesengsaraan di masyarakat. Namun ada hambatan teknologi juga bagi masyarakat pedesaan untuk ikut menyebarkan ide-ide mereka di situs-situs online sejenis pasar ide, yaitu infrastruktur jaringan internet yang terbatas, tentu perlu solusi khusus menghadapi ini, ada baiknya warga pedesaan mencontoh usaha yang dilakukan Desa Melung yang membangun infrastruktur internet hotspot di desa mereka.[7]
Semangat gotong-royong, saling membantu, bersedekah yang dihadirkan melalui wadah pasar ide tentu merupakan salah satu solusi membantu bagi perekonomian masyarakat luas yang dimana sistem perekonomian global saat ini telah dicengkram sistem kapitalistik yang cenderung individualis dan ditopang dengan sistem perbankan ribawi. Tentu bagi masyarakat beragama, khususnya bagi muslim yang menyakini ajaran Islam, bahwa hikmah sedekah adalah satu bagian solusi membebaskan manusia dari jeratan riba, seperti dalam Al-Qur'an surat Al-Baqarah ayat 276: "Allah memusnahkan riba dan menyuburkan sedekah..."
(dari berbagai sumber)
catatan kaki:
[1]wikipedia
[2]hongkiat.com
[3]idem (2)
[4]idem
[5]techinasia.com
[6]finance.detik.com
[7]melung.or.id
Telah Hadir Bank Dirham (Perak) Di Indonesia
Written By Unknown on Wednesday, 13 March 2013 | 22:22

Setelah sebelumnya telah hadir sebuah bank berbasis logam mulia perak di Amerika Serikat yaitu Free Lakota Bank sejak tahun 2008, yang menjadi bank pertama di dunia yang menggunakan kembali uang komoditas perak sebagai alat transaksinya. Kini di awal tahun 2013 telah hadir juga di Indonesia Bank Dirham, sebuah institusi yang akan beroperasi dan memiliki fasilitas seperti bank pada umumnya, namun menggunakan standar koin dirham atau perak. Untuk saat ini Bank Dirham baru melayani transaksi jual beli perak fisik saja, tapi rencananya dalam waktu tidak lama lagi akan mengeluarkan produk jasa tabungan dan deposito dirham perak selain dari layanan jual beli perak yang telah ada. Sekarang Bank Dirham baru berkantor di wilayah Jakarta Timur.
Tentang Bank Dirham [1]
Bank Dirham Merupakan Salah Satu Pelopor Tabungan Dirham dan Deposito Dirham di Indonesia. Bank Dirham berdiri sejak awal Tahun 2013 berdasarkan gagasan salah satu masyarakat Indonesia yang sudah rindu akan kembalinya mata uang perak di Dunia khususnya di Tanah Air Tercinta. Bank Dirham menyediakan jasa Jual-Beli Dirham, Koin Perak, Perak Batangan, Penitipan Perak Secara Online, Penitipan Tabungan Dirham dan Deposito Dirham.
Awal mulanya, Bank Dirham sendiri tempat jual-beli Dirham, Koin Perak, Perak Batangan Lokal / Import dan Jasa Penitipan Perak yang Ada di Indonesia. Dalam Waktu dekat akan meluncurkan Penitipan Tabungan Dirham dan Deposito Dirham.
Penetapan Dirham dengan Berat 3.11 Gram atau setara 1/10 Troy Once (1oz) sesuai dengan ketetapan Islamic Mint Nusantara. Walaupun demikian Bank Dirham juga menerima dirham yang dicetak kurang dari standar tersebut seperti Dirham yang dikeluarkan oleh ANTAM, Gerai Dinar, dan Wakala Nusantara. Selain itu, Bank Dirham juga menerima koin-koin perak (Silver Coin) yang di cetak dari luar negeri seperti American Eagle, Canadian Maple, Australian Perth Mint dan Chinese Panda serta produk koin atau silver mint lainnya. Hal ini dengan tujuan Sebagai bentuk praktek utama menjalankan Dirham sebagai mata uang yang bersifat Universal. Bank Dirham menerima semua perak atau silver tersebut dan untuk di lebur kembali dalam produk koin Dirham perak dengan standar Dirham yang di tetapkan oleh Bank Dirham.
Mengapa memilih Dirham, Koin Perak, Perak Batangan sebagai bentuk mata uang atau investasi Anda?
Seperti halnya emas, perak bahan dasar Dirham juga tidak tersentuh oleh inflasi atau deflasi pada tingkat yang setara dengan saham. Maka, Anda melakukan hal yang bijak jika berinvestasi menggunakan perak. Dalam sejarah mata uang dunia, Perak telah digunakan sebagai alat tukar uang selama berabad-abad. Mulai dari Kerajaan Romawi Alexander Yang Agung, Byzamtium Kristen sampai Khilafah Islamiyah Turki yang sudah berakhir sejak Abad ke-19 Maka dari itu, perak termasuk jenis alat pertukaran yang tua setelah Dinar yang berbahan dasar Logam Mulia Emas. Sebagaimana emas, nilai jual perak juga tidak dipengaruhi oleh krisis global yang melanda perekonomian dunia. Investasi Perak termasuk aman dan menguntungkan setelah emas.
Awal mulanya, Bank Dirham sendiri tempat jual-beli Dirham, Koin Perak, Perak Batangan Lokal / Import dan Jasa Penitipan Perak yang Ada di Indonesia. Dalam Waktu dekat akan meluncurkan Penitipan Tabungan Dirham dan Deposito Dirham.
Penetapan Dirham dengan Berat 3.11 Gram atau setara 1/10 Troy Once (1oz) sesuai dengan ketetapan Islamic Mint Nusantara. Walaupun demikian Bank Dirham juga menerima dirham yang dicetak kurang dari standar tersebut seperti Dirham yang dikeluarkan oleh ANTAM, Gerai Dinar, dan Wakala Nusantara. Selain itu, Bank Dirham juga menerima koin-koin perak (Silver Coin) yang di cetak dari luar negeri seperti American Eagle, Canadian Maple, Australian Perth Mint dan Chinese Panda serta produk koin atau silver mint lainnya. Hal ini dengan tujuan Sebagai bentuk praktek utama menjalankan Dirham sebagai mata uang yang bersifat Universal. Bank Dirham menerima semua perak atau silver tersebut dan untuk di lebur kembali dalam produk koin Dirham perak dengan standar Dirham yang di tetapkan oleh Bank Dirham.
Mengapa memilih Dirham, Koin Perak, Perak Batangan sebagai bentuk mata uang atau investasi Anda?
Seperti halnya emas, perak bahan dasar Dirham juga tidak tersentuh oleh inflasi atau deflasi pada tingkat yang setara dengan saham. Maka, Anda melakukan hal yang bijak jika berinvestasi menggunakan perak. Dalam sejarah mata uang dunia, Perak telah digunakan sebagai alat tukar uang selama berabad-abad. Mulai dari Kerajaan Romawi Alexander Yang Agung, Byzamtium Kristen sampai Khilafah Islamiyah Turki yang sudah berakhir sejak Abad ke-19 Maka dari itu, perak termasuk jenis alat pertukaran yang tua setelah Dinar yang berbahan dasar Logam Mulia Emas. Sebagaimana emas, nilai jual perak juga tidak dipengaruhi oleh krisis global yang melanda perekonomian dunia. Investasi Perak termasuk aman dan menguntungkan setelah emas.

Sebagai masyarakat Indonesia umumnya, dan khususnya bagi mereka yang memiliki perhatian kepada perkembangan lembaga ekonomi syariah yang bertransaksi halal tentu memiliki harapan dengan hadirnya Bank Dirham ini. Harapan Kami adalah bahwa insitusi Bank Dirham ini yang kedepannya akan melayani tabungan dan deposito dirham, bisa menjalankan prinsip syariah muamalah secara benar dalam prakteknya. Hal ini karena insitusi ini sudah memiliki modal utama berupa uang komoditas sebagai basis transaksi untuk bermu'amalah, ini berkaitan dengan sistem keuangan dunia saat ini yang menurut seorang mantan praktisi bank syariah A. Riawan Amin ada tiga pilar "Satanic Finance"[2] yang berjalan untuk menopang sistem keuangan internasional yaitu uang fiat (hampa), fractional reserve (menciptakan uang dari kredit) dan bunga riba yang ketiga pilar tersebut menghasilkan ketimpangan ekonomi dan perbudakan manusia karena hutang, bahkan juga kerusakan lingkungan. Selanjutnya adalah tinggal membuang sistem fractional reserve dan bunga riba, yang secara alamiah penggunaan uang komoditas seperti emas dan perak tidak akan mendukung penuh model sistem tersebut, berbeda dengan uang fiat kertas maupun elektronik yang lebih rentan dimanipulasi dan dipermainkan nilainya.
Mari kita berharap makin banyak institusi-institusi keuangan di Indonesia, khususnya perbankan dan BMT syariah untuk mengikuti jejak Bank Dirham ini untuk mulai menggunakan logam mulia emas dan perak untuk bertransaksi.
Untuk mengetahui seputar kegiatan Bank Dirham secara detail, Anda bisa mengunjungi situs resmi Bank Dirham di bankdirham.com.
sumber:
[1]bankdirham.com
[2]A. Riawan Amin, Satanic Finance, Zaytuna (Ufuk Press)
Kisah Sukses PT. Indah Kargo, Contoh Sebuah Social Entrepreneurship
Written By Unknown on Tuesday, 12 March 2013 | 14:23
Berikut di bawah ini adalah tulisan yang mana merupakan sebuah kisah sejarah singkat perusahaan PT. Indah Kargo meraih kesuksesan. Kisah ini bisa menjadi salah satu inspirasi bagi siapa saja yang mau mencoba menjadi Social Entrepreneur yang mampu memberikan nilai tambah kepada lingkungan selain keuntungan materil semata. Kisah singkat ini diambil dari situs resmi PT. Indah Kargo di indahcargo.com.
SEJARAH SINGKAT PT.INDAH CARGO
ASSALLAMUALAIKUM WARRAHMATUULAHI WABARAHKATUHI
BISMILLAHIRRAHMAANIRAHIIM
Dengan mengucapkan puja dan puji kepada Allah SWT atas Rahman dan NikmatNYA yang dilimpahkan kepada kita bersama serta shalawat dan Salam kita sampaikan kepada junjungan kita Nabi besar Muhammad SAW semoga kita memproleh syafaat dari beliau kelak di yaumil masyar amin ya rabbil alaamiin.
Dengan ini, Saya membuka sejarah kehidupan saya .Hidup bagi saya adalah awal dari kehidupan itu sendiri, dan bermanfaat bagi orang lain, untuk itu saya ingin menyampaikan asal mulanya saya tahu kehidupan.
Saya dilahirkan pada tanggal…… tahun 1970 di PARIAMAN sebuah kota kecil di Sumatra Barat tepatnya di Kecamatan 5 Koto KAMPUNG DALAM, oleh seorang Ibu yang sederhana penuh kesabaran dan ketabahan dalam mendidik anak-anaknya … Ayah saya seorang petani yang ulet dan Pekerja keras demi menghidupkan 9 Orang anak-anaknya, bagi saya Orang Tua saya menjadi Idola bagi saya dan sekaligus panutan bagi saya. Alhamdullilah dengan semangat kerja keras orang tua saya mereka dapat membesarkan kami Sembilan Bersaudara, walaupun dengan segala keterbatasan biaya tapi mereka tetap sabar dan tabah dan…..tulus
Terima kasih ABAK terima kasih AMAK….
Karena keterbatasan biaya, karena Orang Tua Saya hanya seorang Petani sampai Kelas Satu SMP saya berhenti Sekolah, jadilah saya seorang Anak yang putus sekolah. Kebanyakan Orang Minangkabau senang merantau, pada waktu itu saya pergi merantau Ke Medan, walaupun masih dalam usia belia dalam perantauan itu saya mulai merasa bahwa kehidupan ini memang berat penuh tantangan dan banyak suka dan dukanya dan penuh linangan airmata.. bahkan untuk mencari nafkah untuk diri sendiri sangat sulit bagi saya. Akhirnya saya kembali Ke Kampung Halaman untuk melanjutkan sekolah dan Alhamdullilah saya bisa tamat SMP.
Untuk melanjutkan Sekolah ke SMA terkendala lagi dengan masalah biaya, hanya beberapa bulan belajar di SMA saya berhenti lagi, pada waktu itu saya senang Olah Raga terutama Sepakbola dan saya bergabung dengan Club Sepakbola SMA Setia Darma di Pekanbaru dan langsung diterima di Kelas Tiga. Alhamdulillah saya ikut lulus. Dari sana saya belajar memaknai hidup ini bahwa hidup tidak semudah yang kita bayangkan. Akhirnya saya coba mengadu nasib di Terminal Mayang Terurai di Kota Pekan Baru sebagai PC alias Calo. Saya menyadari bahwa terminal Indentik dengan PREMAN dalam hati saya berkata apakah saya juga akan jadi PREMAN…? Dari lubuk hati yang paling dalam, sesuatu membisikkan kepada saya bahwa saya tidak ingin jadi PREMAN..! saya paling tidak suka minuman keras, judi apalagi main perempuan karena itu adalah pesan dari Orang Tua saya yang sampai saat ini masih tetap saya pegang teguh. 4 tahun lamanya malang melintang sebagai calo di terminal Mayang terurai. Saya mulai berpikir sampai kapankah saya terus begini…? Saya ingin mengubah kehidupan ini lebih baik lagi. Kalau orang lain bisa mengapa saya tidak bisa…! hal Itulah yang selalu ada dalam hati saya dan memacu semangat saya untuk mencoba apa yang dilakukan orang dalam arti yang positif, dengan dilandasi tekad dan niat yang tulus dan kemauan yang besar serta dilandasi kejujuran. Saya bekerja jadi Pembantu Agen P.O Merah Sari yaitu Bus Angkutan Umum Antar Kota. Beberapa bulan bekerja sebagai Pembantu Agen Saya mulai berpikir lagi bagaimana caranya untuk menjadi Agen, karena saya bekerja dengan baik akhirnya saya diangkat menjadi Agen, karena keinginan besar untuk maju.
Saya ingin juga jadi Kepala Agen. Alhamdullilah berkat kerja keras dengan berlandasan kejujuran serta disertai Doa.. Allah SWT akhirnya mendengar kata hati saya. Dan saya mendapat tawaran menjadi Ketua Agen Travel TST Perusahaan dari Padang dan beberapa Perusahaan lain dipercayai juga kepada saya seperti, Baruna Travel dan WNT Travel. Alhamdullilah semuanya berjalan lancar dan maju karena saya bekerja berlandasan kejujuran dan ketekunan.Seiring dengan berjalan waktu, pada tahun 1997 saya mendapat tawaran dari Perusahaan Angkutan Umum dari SOLO yaitu P.O.JADI MULIYO pada saat itu saya bertanya pada diri sendiri apakah saya mampu… ? tapi hati kecil saya mengatakan “kamu pasti biasa” dengan tekad yang bulat dan kemauan yang kuat saya terima tawaran tersebut, walaupun dengan keterbatasan Modal untuk mengembangkan Perusahaan tersebut. Dari waktu ke waktu pelan tapi pasti, Perusahaan P.O tersebut berjalan dengan baik dan lancar tanpa saya sadari tawaran dari Perusahaan Angkutan Penumpang lain dari Jawa mangkin banyak mempercayai dan menawarkan kepada saya, belajar dari pengalaman tersebut mengelola Perusahaan Angkutan dari Jawa ke Sumatra dan sebaliknya saya paham dan mengerti betul bagaimana sistem Operasional Perusahaan P.O ( Perusahaan Oto)
Disuatu malam saya merenung.., semua Perusahaan yang dipercayai kepada saya dapat saya jalankan dengan baik dan lancar malahan mengalami kemajuan yang pesat mengapa saya tidak mendirikan perusahaan sendiri….? Pada awal tahun 2000 saya beranikan diri untuk mendirikan Perusahaan Travel yang berbentuk CV yang saya namai dengan CV Indah Travel. Perusahaan tersebut berkembang dengan sangat pesat di beberapa Propinsi seperti, Riau, Sumatra Barat, Jambi sampai ke Sumatra Utara disamping membawa penumpang ada juga yang menitipkan barang ke Perusahaan Travel dengan tujuan ke empat Propinsi tersebut alhamdullilah berjalan lancar sampai dengan tahun 2005 seiring dengan berjalannya waktu kesulitan-kesulitan mulai datang tantangan demi tantangan mulai timbul uang hasil jasa Travel besar tapi angsuran Kredit Ke Bank tidak dapat saya lunasi, disamping itu Mobil travel sering mengalami kecelakaan kalau tidak menabrak mobil orang lain kita yang ditabrak orang sehingga saya kekurangan dana untuk memperbaiki Mobil, saya mulai kesulitan Keuangan, dari hari ke hari cobaan datang seling berganti, hampir hampir saya patah semangat saat itu, tambak ikan yang saya kelola disamping menjalan jasa travel pada saat saat mau panen ikannya mati semua..hati saya menjerit Ya Allah mengapa engkau memberi aku cobaan yang berat kepada diriku.. pada saat dalam kekalutan dan keresahan dan kebingungan, saya menceritakan kepada seseorang tentang diri saya dan Perusahaan saya, kenapa saya selalu mengalami musibah hampir setiap Minggu malahan dalam satu Bulan bisa terjadi 6 kali kecelakaan terhadap mobil travel saya. Hanya satu pertanyaan yang disampaikan kepada saya apakah kamu sudah mengeluarkan Zakat dari penghasilanmu…. Saya jawab belum itulah kuncinya.. katanya tapi saya jawab ..bagaimana saya mau berzakat uangnya tidak ada.. uang saya tidak ada yang tersimpan. dia menambahkan lagi ” Berapapun uang yang kamu dapatkan setiap hari langsung dikeluarkan Zakatnya” Nasihat orang tersebut langsung saya praktekan setiap penerimaan uang dari jasa Travel maupun dari titipan barang langsung saya keluarkan zakatnya 2,5 % ( Dua setengah Persen) Alhamdullilah setelah saya jalankan dengan mengeluarkan Zakat setiap penerimaan uang dari hari ke hari musibah mulai berkurang dan dijauhi dari saya. Operasional travel saya mulai normal dan berjalan lancar…tapi paling penting saat itu adalah saya “ Hati saya rasanya mangkin tentram dan Dada saya jadi lapang” Suatu hari ada Orang datang kepada saya agar menyantuni Anak Yatim saran orang tersebut saya ikuti dengan memberikan santunan kepada 7 orang Anak Yatim setiap bulan. Sesuai dengan perkembangan Perusahaan, santunan kepada anak Yatim setiap bulan saya tingkatkan, saat ini santunan kepada anak Yatim setiap bulan sudah mencapai sekitar 600 Orang
Karena titipan barang semangkin banyak yang dipercayai kepada Travel saya dan sering mendapat teguran dari Dinas Perhubungan setempat karena membawa barang melebihi Kapasitas, saya disarankan agar membuka Perusahaan berbentuk Perseroan Terbatas (PT) dengan izin khusus untuk Jasa titipan barang. Dan pada tahun 2007 saya dirikan Perusahaan PT.Indah Cargo pada saat itu keadaan Keuangan saya masih sulit tidak ada modal untuk membeli Mobil khusus angkutan barang, dengan meminjam kesana kemari akhirnya dapat juga saya membeli sebuah Mobil Box khusus angkutan barang.
Dengan cikal bakal sebuah Mobil Box saya melihat ada Peluang kedaerah Kabupaten Riau seperti Dumai, Duri, Tembilahan dan seluruh Kabupaten di Riau. Pada tahun 2008 saya Mengadakan Survey Ke Sumatra Utara karena saya yakin ada prospek disana..dan Route Mobil saya mulai operasional ke daerah Sumatra Utara dan berjalan lancar sampai saat itu.Didalam perjalanan dalam rangka mengadakan Survey untuk pengembangan Usaha angkutan saya tepat didaerah Duri saya berhenti untuk istirahat, kebetulan disana diParkir sebuah Ambulance dengan tulisan “ AMBULANCE GRATIS AMIL ZAKAT “ saya Tanya kepada salah seorang di Ambulance tersebut, “ apakah memang kalau pakai Mobil Ambulance ini Gratis..?

Orang tersebut menjawab “ oh tidak pak ! tidak Gratis samasekali kita masih menanggung bensinnya “ jawab orang tersebut. Disaat itu hati saya berkata kalau saya berhasil dan sukses buka paket titipan ke Medan saya akan sediakan Ambulance untuk Masyarakat yang tidak mampu dan yang membutuhkannya, benar-benar gratis sama sekali tanpa mengeluarkan biaya sepeserpun.. Alhamdullillah dengan niat baik dan tulus saya tepati janji saya sampai saat ini PT.Indah Cargo sudah menyediakan 4 Ambulance Gratis di Empat Kota Propinsi. Saya bercita-cita Kalau Allah SWT memberi saya rizki lebih kepada saya, akan saya sediakan satu Ambulance Gratis disetiap ibukota Propinsi di Indonesia.
Pada tahun 2008 saya buka cabang di Jambi dan Palembang berkat kerja keras dan dedikasi yang tinggi dari seluruh Karyawan PT.Indah Cargo dan diiringi doa anak Yatim kegiatan Operasional di Jambi dan Palembang berjalan dengan lancar, karena banyaknya permintaan pengiriman barang ke Jakarta dan Bandung saya mulai melirik ke ibukota dan Bandung karena saya meyakini bahwa kedua kota ini merupakan pusat bisinis di seluruh Indonesia, apa yang saya yakini akhirnya terbukti di Jakarta Omsed Perusahaan Cargo dari hari ke hari meningkat secara significant dan saat ini Cabang Jakarta merupakan Cabang utama di seluruh Indonesia dengan Omsed yang paling besar walaupun kantor Pusat PT.Indah Cargo masih berada di Pekanbaru.
Seiring dengan semangkin meningkatnya permintaan pengiriman barang melalui PT.Indah Cargo. Tentu saja hal ini harus diiringi, peningkatan service kepada Pelanggan, jadwal keberangkatan tepat waktu peningkatan SDM yang dapat dihandalkan penambahan Armada angkutan dan lain-lainnya. Dengan Motto kami “ LEBIH CEPAT LEBIH AMAN” dimana titipan yang dipercayai kepada kami dapat kepada sampaikan kepada sipenerima lebih cepat dari yang lain dan aman dimana barang yang dikirimkan tetap utuh seperti yang kami terima dari sipengirim dan tidak cacat/rusak.. Alhamdullillhah sampai saat ini Complain yag kami terima dari Pelanggan prosentasenya sedikit sekali. Pada tahun 2009 s/d 2010 perkembangan asset PT.Indah Cargo semangkin meningkat terutama Armada Angkutan (Mobil Box) walau kami membelinya secara kredit melalui leasing tapi sampai saat ini PT.Indah Cargo tidak pernah menunggak cicilan kreditnya. Semuanya berjalan sebagaimana adanya… Sebagai seorang Manusia Hamba Allah tentu masih banyak kekurangan dan kelemahan pada diri saya apalagi Perusahaan Cargo sudah berkembang begitu pesatnya. Kegelisahan dan kecemasan mulai datang pada diri saya.. mengingat pada tahun 2007 untuk membeli mobil satu unit susah sekali karena keterbatasan modal.. saat ini PT.Indah Cargo sudah memiliki Armada angkutan sebanyak lebih dari 100 unit dari bermacam type.. kalau saya mengingat masa yang lalu saya seperti bermimpi teringat saya saat-saat berada di terminal Mayang Terurai berlari kesana mencari penumpang kadang2 ada gesekan dengan teman teman disana,.. banyak sukaduka nya entah dimana atau bagaimana mereka sekarang..dari tiada menjadi ada.. Ya Allah Ya Rabb sungguh besar karunia dan nikmat yang Engkau berikan kepadaku dan Keluargaku.. Alhamdullilah Wasyukurilliah..Akhirnya saya merenung untuk apa semua ini…? Ini semua titipan Allah saya kembalikan kepada Allah dari dahulu saya selalu berniat bekerja sambil beramal.. Pada tahun 2010 dengan niat yang dan ihklas saya putuskan untuk menghibahkan 60 persen asset dan keuntungan PT. Indah Cargo untuk kepentingan anak yatim demi untuk kemaslatan Umat, Semoga Allah SWT menerima amal saya ini dan juga amal semua Karyawan PT.Indah Cargo di seluruh Indonesia.
Berkat niat yang tulus dan ikhlas dengan keyakinan bahwa selalu ada Pertolongan dari Allah SWT Operasioanal PT.Indah Cargo semangkin meluas keseluruh Nusantara, Bali, Kalimantan, Sulawesi dan Maluku sampai Papua baik melalui paket darat, Laut maupun Udara. Untuk tahun 2012 PT.Indah Cargo akan meluaskan sayapnya ke seluruh Pelosok Tanah Air ke Kabupaten dan Kecamatan disetiap Propinsi di Indonesia dan tidak terbuka kemungkinan untuk meluaskan Paket Ke Luar Negeri.
Saya menyadari berkembangnya PT.Indah Cargo ini bukan karena saya sendiri..tapi adalan andil seluruh Karyawan PT.Indah Cargo diseluruh Indonesia baik Cabang maupun Agen-agennya kepada mereka saya mengucapkan banyak terima kasih. Untuk tahap pertama kepada Karyawan yang berprestasi dan menjadi perintis PT.Indah Cargo ini, dan yang mempunyai Loylitas yang tinggi kepada Perusahaan terutama Karyawan di kantor Pusat Pekanbaru karena dari sanalah berawal berdirinya Perusahaan ini .
Saya berikan 30 (Tiga Puluh ) Rumah Gratis kepada mereka yang sudah mengabdi kepada PT.Indah Cargo dari awal berdirinya Perusahaan sampai dengan saat ini. Hal ini tentu akan diberikan juga kepada Karyawan Lain yang berprestasi dan loyal kepada Perusahaan dan menjunjung tinggi 7 Budi Utama PT.Indah Cargo Yaitu : Jujur, Bertanggung Jawab, Profesional dan Visioner , disiplin, Kerjasama yang baik, Pelayanan yang prima kepada Pelanggan dan Kerja keras.
Saya merasa puas memberikan sesuatu kepada orang yang tak punya, saya menyadari buat apa Harta kalau membuat kita lupa daratan dan menjadi ria dan sombong karena kekayaan, bagi saya orang sukses didunia adalah orang yang bermanfaat kepada orang lain, dan saya merasa belum sukses dalam kehidupan ini kalau tidak berguna bagi masyarakat banyak.
Sesuai dengan perkembangan Perusahaan yang semangkin baik dan lancar santunan Kepada Anak Yatim Piatu terus saya tingkatkan setiap bulannya, sampai saat ini, Santunan kepada anak Yatim sudah mencapai sekitar 600 Orang Saya bercita-cita pada tahun 2012 ini Kalau ALLAH SWT mengizinkan saya akan memberikan santunan kepada anak Yatim Minimal 1.000 ( Seribu Orang) setiap bulannya….. Amiin ya Rabbal Alamiin
Pesan Moral : Kejujuran melahirkan kepercayaan, Keuletan memberi jalan keluar dari kesulitan, Kesabaran membuat orang tahan dalam menghadapi semua cobaan, kegigihan jalan keluar menuju pintu sukses, Doa benteng bagi kita dalam menghadapi semua cobaan dan zakat membersihkan Harta yang kita miliki….. SEMOGA ALLAH SWT SELALU BERSAMA KITA SELAMANYA.. AMIIN.
Jakarta, 2 Februari 2012
WASSALAM
ARISAL AZIZ
Mengenal Social Entrepreneurship (Kewirausahaan Sosial)
Belakangan kita sering mendengar istilah Social Entrepreunership yang berkaitan dengan pengusaha dan bisnis. Apa itu Social Entrepreunership?
Pengertian Kewirausahaan Sosial (Social Entrepreneurship) [1]
 |
| ilustrasi dari forbes.com |
Wirausaha sosial menjadi fenomena sangat menarik saat ini karena perbedaan-perbedaannya dengan wirausaha tradisional yang hanya fokus terhadap keuntungan materi dan kepuasan pelanggan serta signifikansinya terhadap kehidupan masyarakat. Kajian mengenai kewirausahaan sosial melibatkan berbagai ilmu pengetahuan dalam pengembangan serta praktiknya di lapangan. Lintas ilmu pengetahuan yang diadopsi kajian kewirausahaan sosial merupakan hal penting untuk menjelaskan serta membuat pemikiran-pemikiran baru.
Karakteristik Social Entrepreneur Menurut Tokoh-Tokoh Modern [2]
Terdapat beberapa pembelajaran tentang kewirausahawan sosial beserta beberapa karakteristik yang dimiliki oleh para usahawan (pengusaha) sosial itu sendiri. Hal tersebut dapat terlihat dari penelitian mengenai kewirausahaan sosial terbagi menjadi beberapa grup sosial sesuai dengan karakteristiknya masing-masing.
Hal ini pada dasarnya terdiri dari hal-hal yang tidak umum untuk dilakukan dalam kegiatan usaha yang biasanya berjalan secara rutin. Austin Stevenson dan Wei-Skillern berpendapat bahwa usahawan sosial dan tradisional berbeda dengan pengusahanya sendiri, metode, situasi, dan peluang. Tujuan utama dari usahawan sosial adalah melayani kebutuhan dasar masyarakat, sementara usahawan tradisional adalah untuk meraih pasar yang besar kesenjangan dan memperoleh keuntungan, dalam proses bertaraf minimum untuk kepentingan masyarakatnya.
Paul C Light mengamati berbagai definisi yang ada usahawan sosial dan memberikan definisi yang luas yang menganggap bahwa usahawan sosial adalah individu, kelompok, jaringan, organisasi atau aliansi. Tapi berupaya secara berkelanjutan melalui ide-ide yang berbeda untuk mengatasi masalah-masalah sosial yang signifikan. Lynn Barendsen dan Howard Gardeber menjelaskan bahwa Pemimpin yang baru sebagai pemimpin yang sadar akan kewajiban mereka. Mereka memiliki kemampuan untuk melihat hal-hal yang sifatnya positif. Gillian et al. berpendapat bahwa hanya keterampilan saja tidak membuat kewirausahaan dapat dikatakan sebagai seorang pengusaha sosial. Sebaliknya seorang pengusaha sosial juga memerlukan persimpangan virtuousness, kesempatan sosial, pengakuan, dapat menghakimi, bersifat toleransi, dan inovasi.
Sarah H Alvord membuat analisis komparatif dari tujuh kasus kewirausahaan sosial yang secara luas telah diakui sebagai sesuatu yang dianggap sukses. Mereka mengenali perbedaan-perbedaan dalam bentuk tujuh organisasi yang memperkenalkan inovasi. Thomson mendefinisikan pengusaha sosial sebagai orang-orang dengan sikap pengusaha bisnis, tetapi beroperasi di masyarakat. Mereka bertindak lebih sebagai pengasuh dari masyarakat dan bukan sebagai pengusaha yang dengan mudah menghasilkan uang. Gregory Dees mengidentifikasikan pengusaha sosial sebagai pengusaha yang langka. Dia menggambarkan satu set ciri-ciri luar biasa pengusaha sosial dengan menekankan bahwa masyarakat harus mendorong dan memberi balasan kepada orang dengan kemampuan yang sifatnya unik.
Hal ini tentunya sangat bergantung kepada bagaimana isi dari gagasan yang kita tawarkan, pada dasarnya agar gagasan serta ide yang kita tawarkan bisa diterima oleh masyarakat kita harus memiliki misi sosial di dalamnya semata-mata hanya untuk membuat masyrakat dapat terbebaskan dari permasalahan yang terjadi. Dalam pelaksanaan pengimplementasian gagasan tersebut pastinya kita akan mendapatkan banyak sekali permasalahan, seorang jiwa usahawan sosial (social entrepreneur) harus mempunyai kemampuan pengelolaan risiko (risk management) agar dapat menuntaskan apa yang menjadi idenya tersebut. Kemampuan mengelola risiko ini merupakan suatu hal yang penting agar kita dapat memastikan bahwa program yang ditawarkan berjalan secara berkelanjutan.
Hal ini pada dasarnya terdiri dari hal-hal yang tidak umum untuk dilakukan dalam kegiatan usaha yang biasanya berjalan secara rutin. Austin Stevenson dan Wei-Skillern berpendapat bahwa usahawan sosial dan tradisional berbeda dengan pengusahanya sendiri, metode, situasi, dan peluang. Tujuan utama dari usahawan sosial adalah melayani kebutuhan dasar masyarakat, sementara usahawan tradisional adalah untuk meraih pasar yang besar kesenjangan dan memperoleh keuntungan, dalam proses bertaraf minimum untuk kepentingan masyarakatnya.
Paul C Light mengamati berbagai definisi yang ada usahawan sosial dan memberikan definisi yang luas yang menganggap bahwa usahawan sosial adalah individu, kelompok, jaringan, organisasi atau aliansi. Tapi berupaya secara berkelanjutan melalui ide-ide yang berbeda untuk mengatasi masalah-masalah sosial yang signifikan. Lynn Barendsen dan Howard Gardeber menjelaskan bahwa Pemimpin yang baru sebagai pemimpin yang sadar akan kewajiban mereka. Mereka memiliki kemampuan untuk melihat hal-hal yang sifatnya positif. Gillian et al. berpendapat bahwa hanya keterampilan saja tidak membuat kewirausahaan dapat dikatakan sebagai seorang pengusaha sosial. Sebaliknya seorang pengusaha sosial juga memerlukan persimpangan virtuousness, kesempatan sosial, pengakuan, dapat menghakimi, bersifat toleransi, dan inovasi.
Sarah H Alvord membuat analisis komparatif dari tujuh kasus kewirausahaan sosial yang secara luas telah diakui sebagai sesuatu yang dianggap sukses. Mereka mengenali perbedaan-perbedaan dalam bentuk tujuh organisasi yang memperkenalkan inovasi. Thomson mendefinisikan pengusaha sosial sebagai orang-orang dengan sikap pengusaha bisnis, tetapi beroperasi di masyarakat. Mereka bertindak lebih sebagai pengasuh dari masyarakat dan bukan sebagai pengusaha yang dengan mudah menghasilkan uang. Gregory Dees mengidentifikasikan pengusaha sosial sebagai pengusaha yang langka. Dia menggambarkan satu set ciri-ciri luar biasa pengusaha sosial dengan menekankan bahwa masyarakat harus mendorong dan memberi balasan kepada orang dengan kemampuan yang sifatnya unik.
Hal ini tentunya sangat bergantung kepada bagaimana isi dari gagasan yang kita tawarkan, pada dasarnya agar gagasan serta ide yang kita tawarkan bisa diterima oleh masyarakat kita harus memiliki misi sosial di dalamnya semata-mata hanya untuk membuat masyrakat dapat terbebaskan dari permasalahan yang terjadi. Dalam pelaksanaan pengimplementasian gagasan tersebut pastinya kita akan mendapatkan banyak sekali permasalahan, seorang jiwa usahawan sosial (social entrepreneur) harus mempunyai kemampuan pengelolaan risiko (risk management) agar dapat menuntaskan apa yang menjadi idenya tersebut. Kemampuan mengelola risiko ini merupakan suatu hal yang penting agar kita dapat memastikan bahwa program yang ditawarkan berjalan secara berkelanjutan.
Sejarah Kewirausahaan Sosial
Istilah social entrepreneurship digunakan pertama dalam literatur mengenai perubahan sosial di tahun 1960-an dan 1970-an. Istilah ini mulai digunakan secara luas pada 1980-an dan 1990-an, dipromosikan oleh Bill Drayton pendiri Ashoka: Inovator untuk Publik, dan lain-lain. Dari tahun 1950 hingga 1990-an Michael Young, promotor terkemuka perusahaan sosial dan pada tahun 1980 digambarkan oleh Profesor Daniel Bell di Harvard sebagai 'pengusaha paling sukses di dunia kewirausahaan sosial 'karena perannya dalam menciptakan lebih dari enam puluh organisasi baru di seluruh dunia, termasuk Sekolah Pengusaha Sosial (SSE) yang ada di Inggris, Australia dan Kanada dan dia juga mendukung individu untuk mewujudkan potensi mereka dan sekaligus untuk mendirikan, menimbang dan mempertahankan, perusahaan dan bisnis sosial. Dan masih ada wirausahawan sosial lainnya.[3]
Walaupun Istilah Social Entrepreneurship ini relatif baru dikenal, namun sebenarnya ide yang terkandung dalam istilah tersebut merupakan sebuah konsep lama, bisa jadi sejak munculnya peradaban manusia yang bersosial terhadap lingkungannya, untuk berbagi dan memakmurkan lingkungan sekitarnya. Intinya adalah untuk berbagi manfaat. Hal ini bisa juga kita lihat dalam literatur agama samawi seperti dalam Islam.
Dalam literatur Islam, nabi Muhammad S.A.W. sendiri diutus ke dunia untuk menjadi rahmat bagi semesta alam (Q.S. Al-Anbiyaa:107). Pengertian tersebut bisa diterjemahkan bahwa misi beliau bukan hanya semata-mata membawa agama yang berisi ritual penyembahan terhadap Tuhan yang Esa, namun kebih daripada itu membawa sistem kehidupan manusia (way of life) yang komprehensif. Hubungan interaksi antar manusia termasuk didalamnya adab terhadap lingkungan alam sekitar juga diatur, yang disebut dengan istilah "mu'amalah", yang berisi syari'at (aturan) hubungan sosial antar sesama manusia, termasuk alam (seperti hewan dan tanaman).
Dalam mu'amalah yang berkaitan dengan mencari harta diatur cara dan etika bagaimana mencari harta yang halal dan memakmurkan bumi (masyarakat dan lingkungan). Contoh dalam Islam menghalalkan jual-beli (perdagangan), mewajibkan zakat, menganjurkan infaq, sedekah, hadiah, wakaf, membantu orang yang berhutang, dan yang lainnya, dan juga melarang mengambil harta secara bathil seperti mencuri, mengurangi timbangan (curang), riba, judi, gharar, dan sejenisnya. Cukup banyak dalil-dalil dalam al-Qur'an dan hadits nabi yang membahas tentang mu'malah ini.
Berkenaan dengan tema social enterpreneurship, ada sebuah hadits dalam literatur Islam yang bisa kita petik pelajaran kebijaksanaan dalam mengelola usaha dan bermanfaat bagi lingkungan sosialnya.
Al-Imam Muslim meriwayatkan dari Abu Hurairah ra, bahwasanya Rasulullah S.A.W. bersabda:
Ketika seorang laki-laki berada di sebuah tanah lapang yang sunyi, dia mendengar sebuah suara di angkasa, “Berilah air pada kebun si Fulan!” Awan itu pun bergerak lalu mencurahkan airnya di satu bidang tanah yang berbatu hitam. Ternyata saluran air dari beberapa buah jalan air yang ada telah menampung air tersebut seluruhnya. Dia pun mengikuti air itu. Ternyata dia sampai kepada seorang pria yang berdiri di kebunnya sedang mengubah aliran air dengan cangkulnya.
Laki-laki tadi berkata kepadanya, “Wahai hamba Allah, siapa namamu?”
Petani itu menjawab, “Nama saya Fulan.” Dia menyebutkan nama yang tadi didengar oleh lelaki pertama dari angkasa.
Si petani bertanya kepadanya, “Wahai hamba Allah, mengapa Anda menanyakan nama saya?”
Kata lelaki itu, “Sebetulnya, saya tadi mendengar sebuah suara di awan yang airnya baru saja turun dan mengatakan, ‘Berilah air pada kebun si Fulan!’ menyebut nama Anda. Apakah yang Anda perbuat dengan kebun ini?”
Petani itu berkata, “Baiklah, kalau Anda mengatakan demikian. Sebetulnya, saya selalu memerhatikan apa yang keluar dari kebun ini, lalu saya menyedekahkan sepertiganya, sepertiga berikutnya saya makan bersama keluarga saya, dan sepertiga lagi saya kembalikan (untuk modal cocok tanam)….”
Dengan sanad hadits ini juga, dari Wahb bin Kaisan sampai kepada Abu Hurairah ra, tetapi (dalam riwayat ini) petani itu berkata, “Saya mengalokasikan sepertiganya untuk orang miskin, peminta-minta, dan para perantau (ibnu sabil).”
Perhatikanlah bagaimana Allah menggiring rezeki untuk manusia, binatang ternak, burung-burung, tanah, dan gunung-gunung, kemudian rezeki itu sampai kepadanya karena besarnya kebutuhan mereka, pada waktu-waktu yang telah ditentukan.
Perhatikanlah bagaimana Allah menundukkan angin agar menggiring awan sampai turun hujan. Di dalam hadits ini dijelaskan keutamaan sedekah dan berbuat baik kepada orang miskin dan ibnu sabil. Dijelaskan pula keutamaan seseorang makan dan memberi nafkah kepada keluarga dari hasil usahanya sendiri. Di sini, petani itu memisahkan sepertiga hartanya untuk keluarga, sepertiga yang kedua untuk sedekah, dan sepertiga berikutnya untuk modal menanam lagi.[4]
Dari hadits di atas dapat diambil pelajaran bahwa apapun yang kita usahakan dan kita berikan kepada lingkungan akan mendapat imbal balik dari lingkungan sekitar kita pula yang setimpal. Jadi apabila kita memberikan nilai positif kepada lingkungan sekitar maka nilai positif itu akan kembali kepada diri sendiri, begitu pula sebaliknya, hal ini adalah sunnatullah. Istilah tersebut mungkin mirip dengan istilah dalam Hindu yang sering disebut "hukum karma", atau istilah lain di masyarakat umum disebut hukum alam.
Memasyarakatkan kembali Social Entrepreneurship
Setelah kita tahu bahwa kewirausahaan sosial ini adalah ide yang telah lama ada, lalu kenapa seakan-akan ide tersebut seperti sebuah ide baru yang belum pernah ada sebelumnya, padahal sejak lampau ide ini sudah ada dalam peradaban masyarakat dunia? Mungkin kita bisa sedikit menjawab adalah karena sistem yang diadopsi mayoritas peradaban dunia saat ini semenjak beberapa dekade lalu berkiblat kepada sistem kapitalistik yang ditopang lembaga keuangan perbankan ribawi yang cenderung ekploitatif kepada manusia dan juga lingkungan karena hanya berorientasi kepada manfaat penggandaan kapital (modal). Makanya sering kita mendengar slogan "time is money" atau "waktu adalah uang" yang memberi semangat bahwa segala waktu kehidupan manusia adalah sebuah kesempatan bernilai untuk mendapatkan keuntungan materi (uang).
Sistem ekonomi inipun berimbas ke pendidikan yang akhirnya mempengaruhi kurikulum pendidikan, khususnya pandangan tentang sistem global yang sedang berjalan. Sehingga sadar atau tidak sadar hasil dari pendidikan tersebut manghasilkan individu-individu yang mendukung sistem ekonomi status quo. Sehingga kebijaksanaan dalam sejarah masa lalu seakan tidak pernah ada dalam perjalanan manusia. Hal ini umumnya terjadi dalam pendidikan mainstream negara modern.
Oleh karena itu sudah seharusnya masyarakat sadar, bahwa kondisi yang memprihatinkan sekarang ini harus diubah sesuai dengan fitrah manusia sebagai makhluk sosial yang membutuhkan satu sama lain dalam bentuk berbagi manfaat. Salah satu caranya seperti yang sedang dilakukan komunitas-komunitas di seluruh dunia yang sedang membangkitkan semangat social entrepreneurship di wilayahnya masing-masing, agar kehidupan manusia dan lingkungan di masa depan jauh lebih baik daripada sekarang ini.
sumber:
[1]wikipedia
[2]idem (1)
[3]idem
[4]asysyariah.com
Dalam mu'amalah yang berkaitan dengan mencari harta diatur cara dan etika bagaimana mencari harta yang halal dan memakmurkan bumi (masyarakat dan lingkungan). Contoh dalam Islam menghalalkan jual-beli (perdagangan), mewajibkan zakat, menganjurkan infaq, sedekah, hadiah, wakaf, membantu orang yang berhutang, dan yang lainnya, dan juga melarang mengambil harta secara bathil seperti mencuri, mengurangi timbangan (curang), riba, judi, gharar, dan sejenisnya. Cukup banyak dalil-dalil dalam al-Qur'an dan hadits nabi yang membahas tentang mu'malah ini.
Berkenaan dengan tema social enterpreneurship, ada sebuah hadits dalam literatur Islam yang bisa kita petik pelajaran kebijaksanaan dalam mengelola usaha dan bermanfaat bagi lingkungan sosialnya.
Al-Imam Muslim meriwayatkan dari Abu Hurairah ra, bahwasanya Rasulullah S.A.W. bersabda:
Ketika seorang laki-laki berada di sebuah tanah lapang yang sunyi, dia mendengar sebuah suara di angkasa, “Berilah air pada kebun si Fulan!” Awan itu pun bergerak lalu mencurahkan airnya di satu bidang tanah yang berbatu hitam. Ternyata saluran air dari beberapa buah jalan air yang ada telah menampung air tersebut seluruhnya. Dia pun mengikuti air itu. Ternyata dia sampai kepada seorang pria yang berdiri di kebunnya sedang mengubah aliran air dengan cangkulnya.
Laki-laki tadi berkata kepadanya, “Wahai hamba Allah, siapa namamu?”
Petani itu menjawab, “Nama saya Fulan.” Dia menyebutkan nama yang tadi didengar oleh lelaki pertama dari angkasa.
Si petani bertanya kepadanya, “Wahai hamba Allah, mengapa Anda menanyakan nama saya?”
Kata lelaki itu, “Sebetulnya, saya tadi mendengar sebuah suara di awan yang airnya baru saja turun dan mengatakan, ‘Berilah air pada kebun si Fulan!’ menyebut nama Anda. Apakah yang Anda perbuat dengan kebun ini?”
Petani itu berkata, “Baiklah, kalau Anda mengatakan demikian. Sebetulnya, saya selalu memerhatikan apa yang keluar dari kebun ini, lalu saya menyedekahkan sepertiganya, sepertiga berikutnya saya makan bersama keluarga saya, dan sepertiga lagi saya kembalikan (untuk modal cocok tanam)….”
Dengan sanad hadits ini juga, dari Wahb bin Kaisan sampai kepada Abu Hurairah ra, tetapi (dalam riwayat ini) petani itu berkata, “Saya mengalokasikan sepertiganya untuk orang miskin, peminta-minta, dan para perantau (ibnu sabil).”
Perhatikanlah bagaimana Allah menggiring rezeki untuk manusia, binatang ternak, burung-burung, tanah, dan gunung-gunung, kemudian rezeki itu sampai kepadanya karena besarnya kebutuhan mereka, pada waktu-waktu yang telah ditentukan.
Perhatikanlah bagaimana Allah menundukkan angin agar menggiring awan sampai turun hujan. Di dalam hadits ini dijelaskan keutamaan sedekah dan berbuat baik kepada orang miskin dan ibnu sabil. Dijelaskan pula keutamaan seseorang makan dan memberi nafkah kepada keluarga dari hasil usahanya sendiri. Di sini, petani itu memisahkan sepertiga hartanya untuk keluarga, sepertiga yang kedua untuk sedekah, dan sepertiga berikutnya untuk modal menanam lagi.[4]
Dari hadits di atas dapat diambil pelajaran bahwa apapun yang kita usahakan dan kita berikan kepada lingkungan akan mendapat imbal balik dari lingkungan sekitar kita pula yang setimpal. Jadi apabila kita memberikan nilai positif kepada lingkungan sekitar maka nilai positif itu akan kembali kepada diri sendiri, begitu pula sebaliknya, hal ini adalah sunnatullah. Istilah tersebut mungkin mirip dengan istilah dalam Hindu yang sering disebut "hukum karma", atau istilah lain di masyarakat umum disebut hukum alam.
Memasyarakatkan kembali Social Entrepreneurship
Setelah kita tahu bahwa kewirausahaan sosial ini adalah ide yang telah lama ada, lalu kenapa seakan-akan ide tersebut seperti sebuah ide baru yang belum pernah ada sebelumnya, padahal sejak lampau ide ini sudah ada dalam peradaban masyarakat dunia? Mungkin kita bisa sedikit menjawab adalah karena sistem yang diadopsi mayoritas peradaban dunia saat ini semenjak beberapa dekade lalu berkiblat kepada sistem kapitalistik yang ditopang lembaga keuangan perbankan ribawi yang cenderung ekploitatif kepada manusia dan juga lingkungan karena hanya berorientasi kepada manfaat penggandaan kapital (modal). Makanya sering kita mendengar slogan "time is money" atau "waktu adalah uang" yang memberi semangat bahwa segala waktu kehidupan manusia adalah sebuah kesempatan bernilai untuk mendapatkan keuntungan materi (uang).
Sistem ekonomi inipun berimbas ke pendidikan yang akhirnya mempengaruhi kurikulum pendidikan, khususnya pandangan tentang sistem global yang sedang berjalan. Sehingga sadar atau tidak sadar hasil dari pendidikan tersebut manghasilkan individu-individu yang mendukung sistem ekonomi status quo. Sehingga kebijaksanaan dalam sejarah masa lalu seakan tidak pernah ada dalam perjalanan manusia. Hal ini umumnya terjadi dalam pendidikan mainstream negara modern.
Oleh karena itu sudah seharusnya masyarakat sadar, bahwa kondisi yang memprihatinkan sekarang ini harus diubah sesuai dengan fitrah manusia sebagai makhluk sosial yang membutuhkan satu sama lain dalam bentuk berbagi manfaat. Salah satu caranya seperti yang sedang dilakukan komunitas-komunitas di seluruh dunia yang sedang membangkitkan semangat social entrepreneurship di wilayahnya masing-masing, agar kehidupan manusia dan lingkungan di masa depan jauh lebih baik daripada sekarang ini.
sumber:
[1]wikipedia
[2]idem (1)
[3]idem
[4]asysyariah.com


